買った株が下がり始めると、なぜか売れなくなる — この経験は、投資を続けていれば誰もが一度は通る道です。頭では「損は早く切る、利益は伸ばす」と分かっていても、実際に含み損の画面を前にすると「もう少し待てば戻るはず」という声が心の中で大きくなります。そして気付いた時には、当初の想定を大きく超える下落を抱え、身動きが取れない「塩漬け株」が口座に居座ることになります。
この記事では、なぜ人間の脳は損切りを嫌うのかを行動経済学のプロスペクト理論から解き明かし、感情に左右されずに実行できる損切りルールの作り方を、具体的な設定手順とチェックリストの形で解説します。相場観よりも先に整えるべき、投資家の一番の武器である「守り」の技術です。
① 損切りと塩漬けの定義 — 「決めた場所で切る」ということ
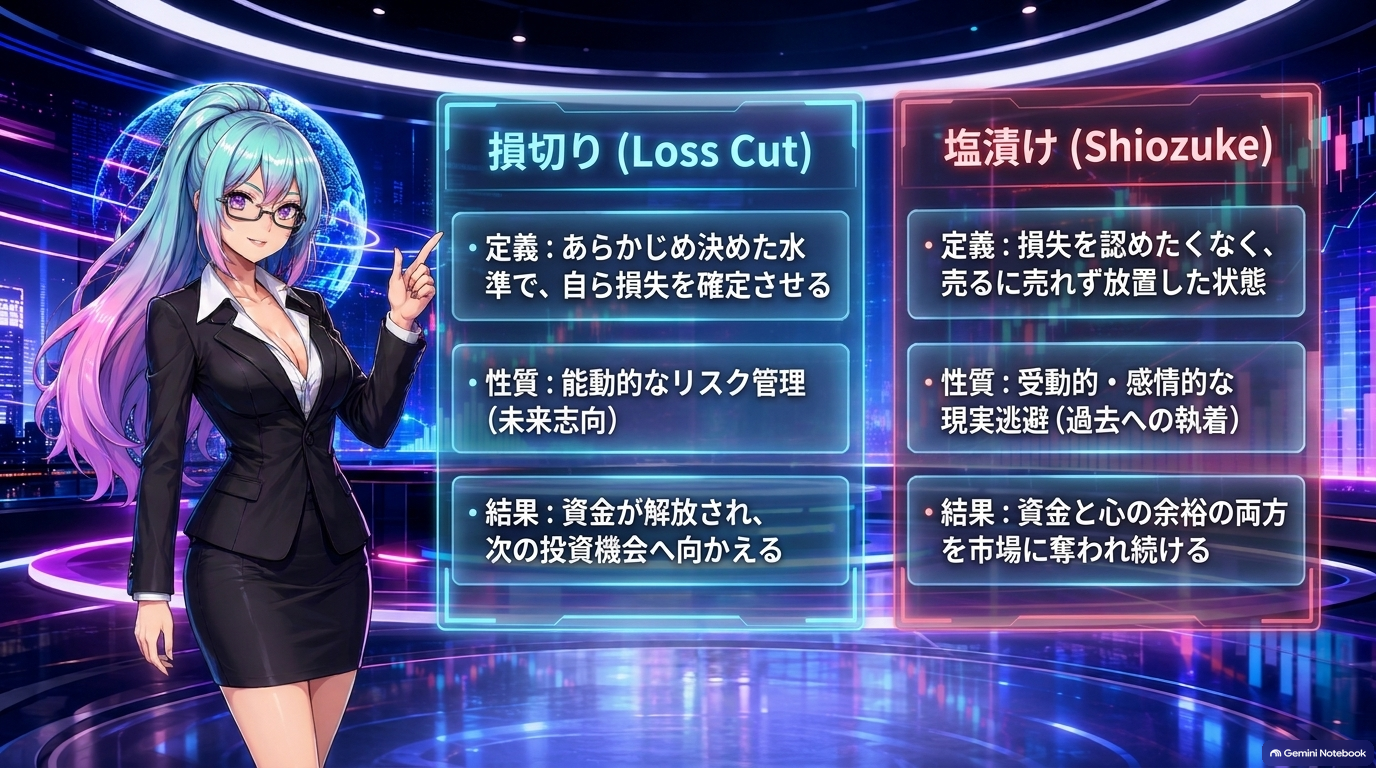
損切りとは、保有している株の価格があらかじめ決めた水準まで下落した時に、含み損を確定させて売却する行為を指します。ロスカット、ストップロスとも呼ばれます。目的は損失の拡大を止めること、そして塩漬けにして動かせなくなった資金を再び回転させ、次の投資機会に振り向けることの二つです。
これに対して塩漬けとは、含み損が膨らんで売るに売れない状態のまま、長期間放置してしまった株を指す俗語です。制度上の定義があるわけではなく、投資家自身が「損失を認めたくない」という感情から売却を先延ばしにし、結果として資金と心の余裕の両方を奪われている状態を意味します。損切りは能動的な行為、塩漬けは受動的な結果 — この違いを最初に押さえておくことが、リスク管理の第一歩になります。
② なぜ損切りできないのか — プロスペクト理論から見た人間の脳
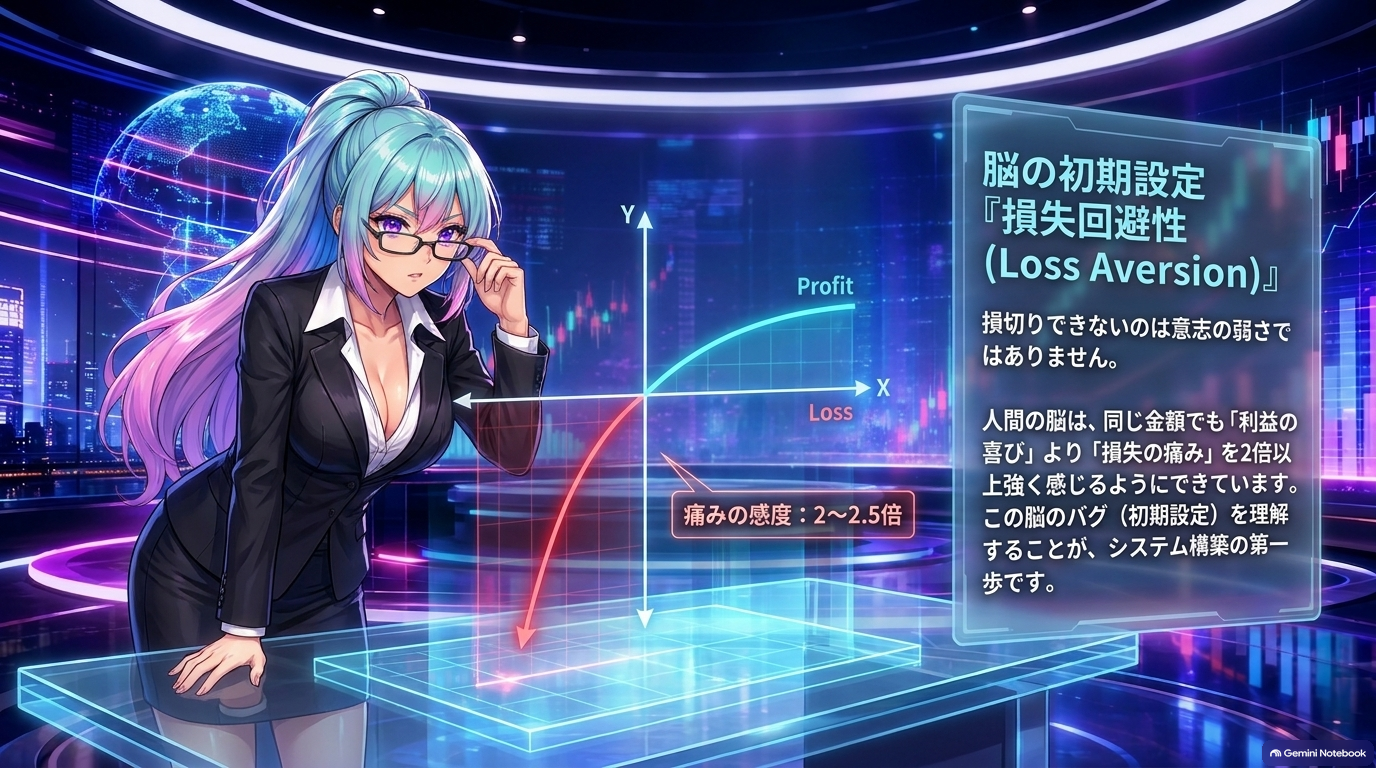
行動経済学の大家であるダニエル・カーネマンとエイモス・トベルスキーが提唱したプロスペクト理論は、人間が利益と損失を非対称に評価することを明らかにしました。同じ金額であっても、利益から得られる喜びよりも、損失から受ける痛みの方が約2倍から2.5倍大きく感じられる — これを「損失回避性」と呼びます。
この非対称性が、投資判断を歪めます。含み益が出ている株は「早く利益を確定して安心したい」と売り急ぐ一方、含み損の株は「損失を確定させる痛みを味わいたくない」と保有を続けてしまう。俗に「利益は小さく、損失は大きく」と言われる典型的な失敗パターンは、意志の弱さではなく、人間の脳の初期設定によるものなのです。
さらにプロスペクト理論では、参照点(通常は買値)からの評価によってリスク選好が変わるとも指摘されています。含み損の局面では、人は損失を取り戻すためにより大きなリスクを取る傾向、いわゆる「リスク追求」に切り替わります。「もう少し下がったらナンピン買いしよう」と考えるのは冷静な判断ではなく、損失回避の欲求が生んだ心の動きだと理解しておく必要があります。
ニッケイちゃんメモ:損切りって「負けを認める儀式」なんだよね。だからこそ、儀式のルールを事前に決めておくのが大事なんだ。
③ 損切りルールの3つの型 — 価格・割合・時間
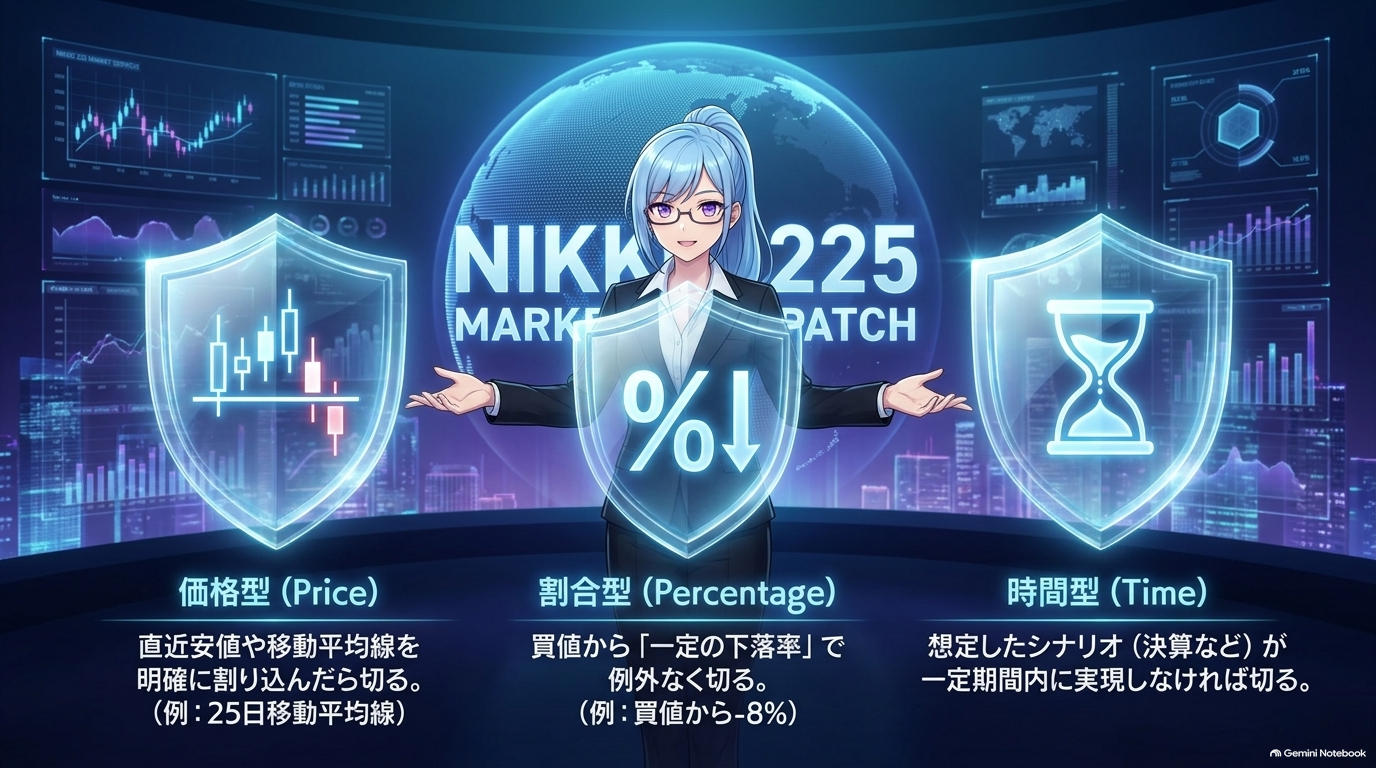
感情を排して機械的に実行するために、損切りルールは大きく3つの型に整理できます。自分の投資スタイルと相性の良いものを一つ、あるいは組み合わせて採用します。
価格型は、直近安値や移動平均線など、チャート上の意味のある水準を下回ったら売却する方法です。例えば「25日移動平均線を明確に割り込んだら損切り」というように、テクニカルの節目を基準にします。この型の利点は、多くの投資家が意識する水準なので実際に売り圧力が集まりやすい点、欠点は相場のダマシに遭いやすい点です。
割合型は、買値から一定の下落率で自動的に切る方法です。「買値から8%下がったら例外なく損切り」といったシンプルな設定になります。銘柄ごとにチャート分析をする手間が要らずルール化しやすい反面、値動きの荒い銘柄と穏やかな銘柄を同じ物差しで測ることになるため、下落率は銘柄のボラティリティに合わせて調整するのが実務的です。
時間型は、想定したシナリオが一定期間内に実現しなければ、含み損の有無にかかわらず撤退する方法です。「決算での上振れを狙って買ったが、発表後1週間経っても反応しない」といった場面で使います。時間もまた立派なコストであり、機会損失を防ぐ観点から重要になります。
④ 歴史的局面での実例 — リーマン・ショックとコロナ・ショック
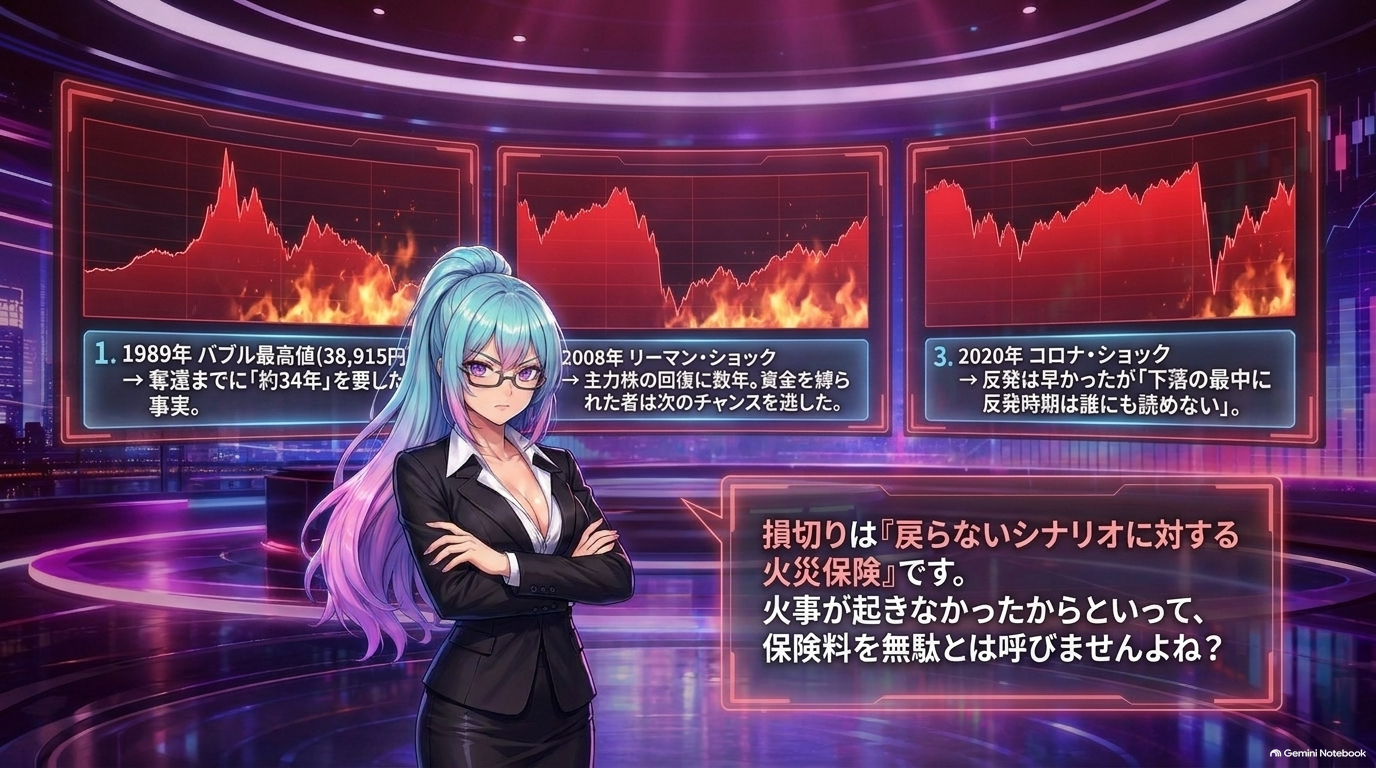
過去の暴落局面を振り返ると、損切りルールの有無が投資家の運命を大きく分けたことが分かります。2008年のリーマン・ショックでは、日経平均は1年余りで半値以下に沈み、多くの主力株が持ち直しに数年を要しました。「必ず戻る」と信じて塩漬けにした投資家は、次のチャンスが来た時に投じる資金を失っていたのです。
2020年3月のコロナ・ショックでは、日経平均が短期間に大きく下落した後、想定より早く反発しました。この局面で早めに損切りをした投資家は「切らなくても戻ったのに」と後悔したかもしれません。しかし重要なのは、下落の最中には反発の時期を誰も予測できなかったという事実です。
損切りは「戻らないシナリオ」に備えた保険であり、事後的に「戻ったから不要だった」と評価するのは、火災に遭わなかった年の火災保険料を無駄と言うのと同じ性質の後知恵です。
1989年末に38,915円を付けた日経平均が、それを更新するまでに約34年を要したという事実も忘れてはなりません。個別銘柄で見れば、そもそも高値を回復せずに市場から退場した銘柄も多数あります。「戻るまで待つ」戦略の裏側には、この時間軸のリスクが横たわっています。
⑤ 実践 — 損切りルール作成の6ステップ
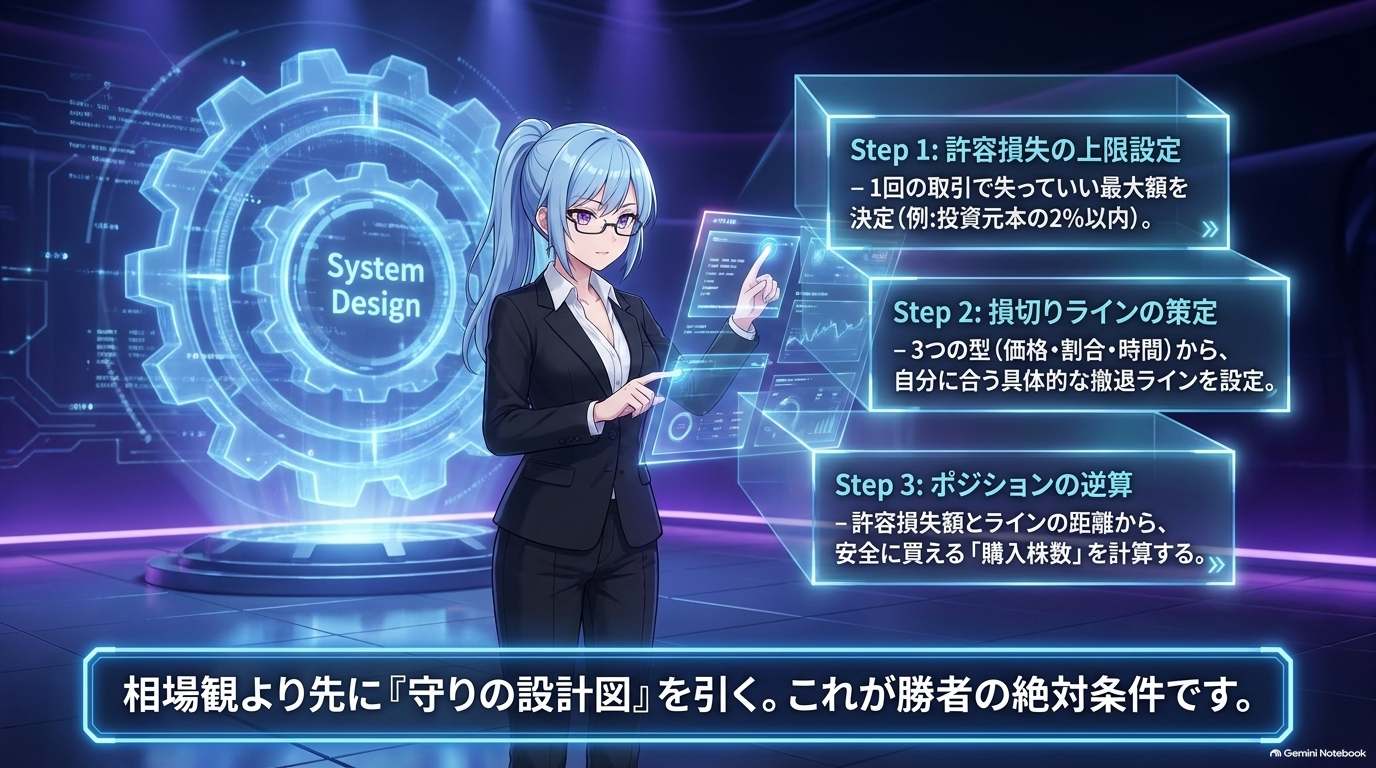
ここまでの理論を踏まえて、実際に自分の損切りルールを組み立てる手順を紹介します。取引の前に紙に書き出し、机の前に貼っておくのが最も効果的です。
- 1回の取引で許容する損失額の上限を決める(例: 投資元本の2%以内)
- 損切りラインの水準を、価格型・割合型・時間型のいずれかで具体的な数字として決める
- 許容損失額とラインの距離から、購入株数(ポジションサイズ)を逆算する
- 買い注文と同時に逆指値注文を発注し、感情の入り込む余地を物理的に断つ
- ラインに達したら理由を問わず執行する。「今日は特別」を絶対に作らない
- 執行後は取引記録を残し、ルールの妥当性を月次で見直す(頻繁な変更は禁物)
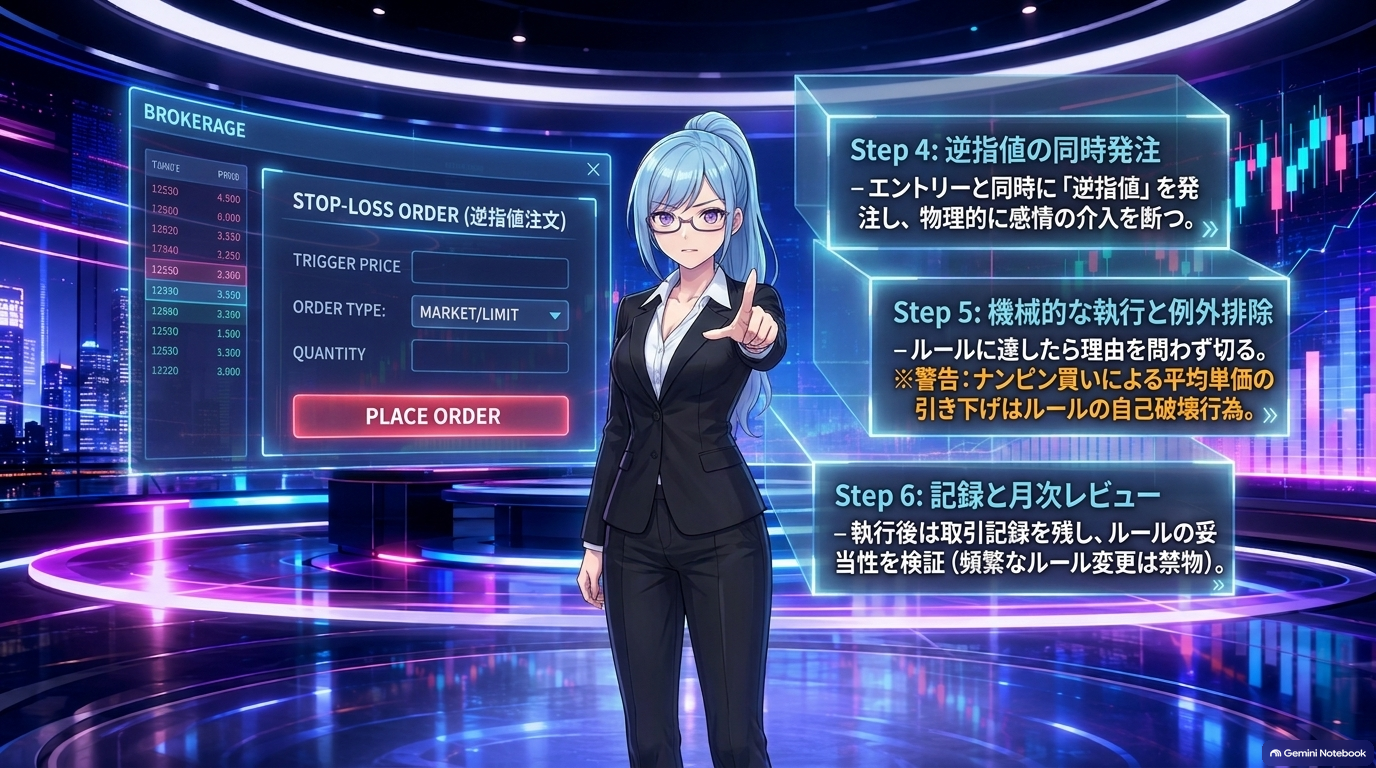
特に重要なのは4番目の逆指値注文です。約定価格や成行での執行という板の仕組みへの理解も欠かせません。実際の注文方法については 板の読み方入門 — 気配値・成行・指値と「板が厚い」の意味を解説 を参考にすると、指値と逆指値の使い分けがイメージしやすくなります。
⑥ よくある失敗と誤解 — ナンピン・値幅制限・信用取引の罠
損切りルールを作っても、実際にはさまざまな理由でルールが機能しなくなる場面があります。代表的な失敗パターンを知っておくと、事前に対策が打てます。
ナンピン買いによるルール消滅: 下がったところで買い増して平均取得単価を下げると、当初の損切りラインの意味が失われます。ナンピン自体が悪ではありませんが、あらかじめ「ここまで下がったら追加で買い、ここで全撤退」という新しいルールを設計してから行うべきで、感情に任せた買い増しはほぼ確実に塩漬けを深めます。
値幅制限で売れない状況: 悪材料でストップ安に張り付いた銘柄は、売り注文が殺到して約定しないことがあります。この現象の詳細は ストップ高とは?値幅制限の仕組み・買えない理由・翌日の動きを解説 の逆方向として理解しておくと安心です。
損切りは「まだ売れるうち」に決断することも重要で、悪材料を確認してから動くのでは遅い場合があります。
信用取引での追証地獄: レバレッジをかけていると、損切りが遅れた場合の被害は現物の比ではありません。追加保証金(追証)が発生すると、期日までに入金するか強制決済されるかの二択を迫られます。信用取引の仕組みとリスクは 信用取引とは?
レバレッジ・追証・金利・期限を初心者向けに解説 で全体像を確認しておくと、ルールの厳しさを納得して設定できます。
⑦ 発展 — ポジションサイジングと期待値で考えるリスク管理
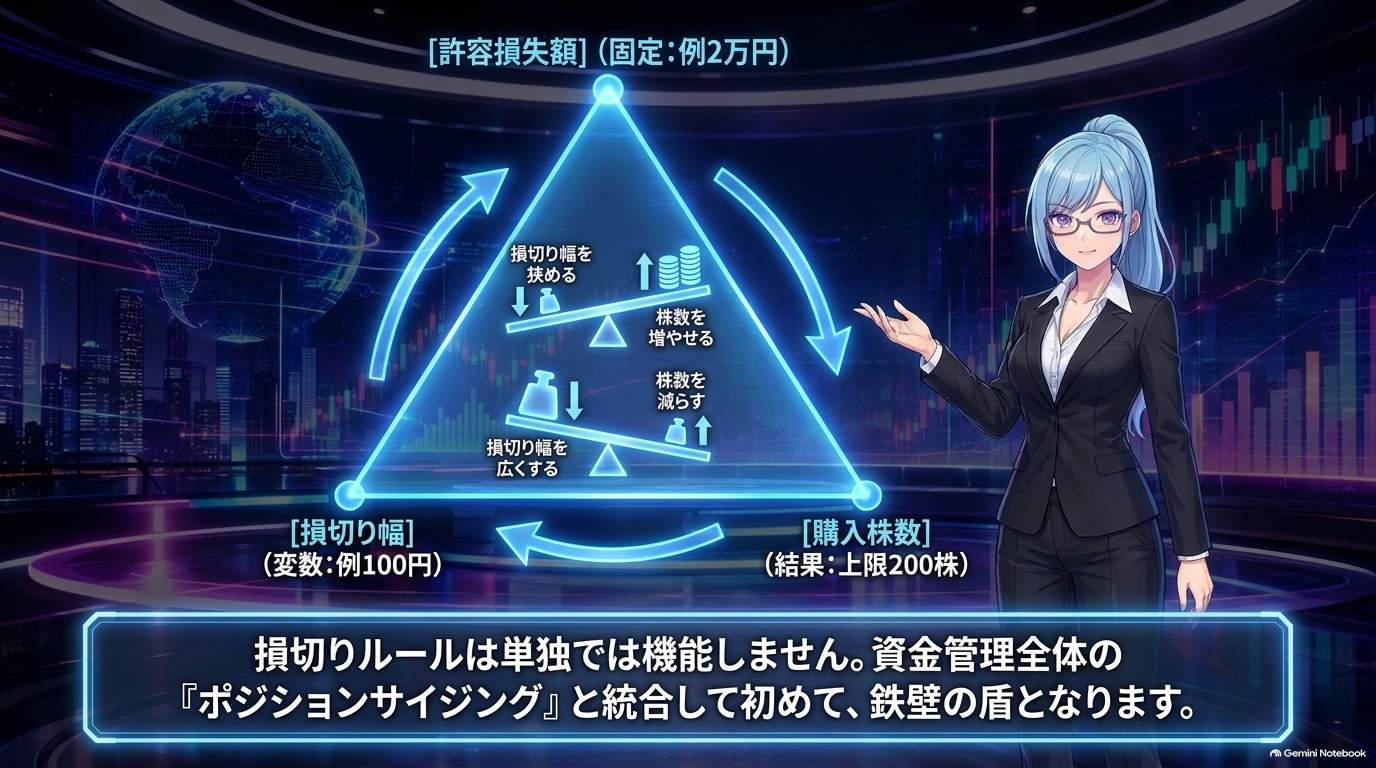
損切りルールは単独で機能させるものではなく、資金管理全体の中で位置付けます。中核となる考え方が「ポジションサイジング」で、これは1回の取引の損切り幅と許容損失額から逆算して、購入株数を決める手法です。
例えば投資元本100万円に対して、1トレードの許容損失を2%(=2万円)と定めた場合、株価1,000円の銘柄を買値から10%下の900円で損切りする設定なら、1株当たりの損失は100円、購入株数は200株が上限になります。同じ許容損失2万円でも、損切り幅を5%に狭めれば購入株数は400株にできる — このように損切り幅と株数はセットで決まります。
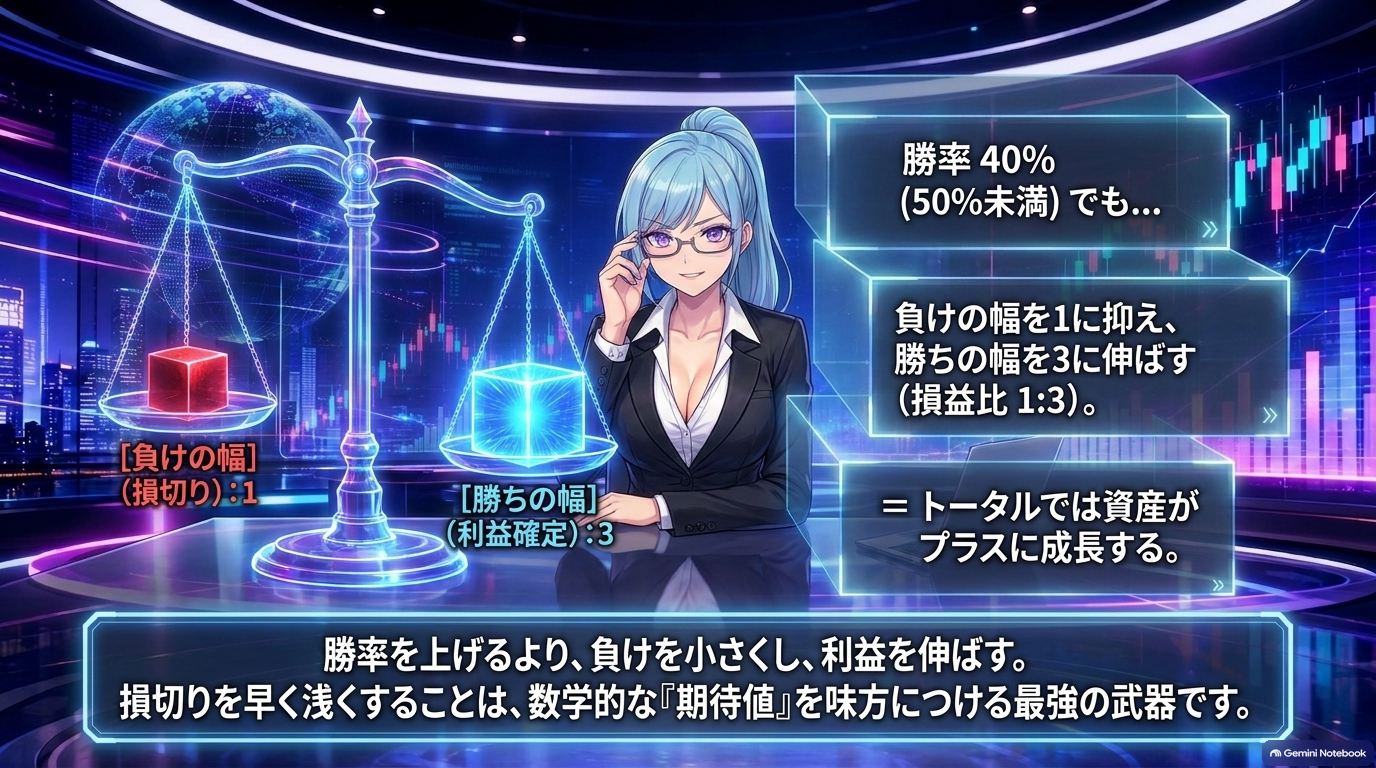
もう一つの発展的視点が「期待値」です。勝率と損益比の掛け合わせで戦略の優位性を測るもので、勝率が50%を下回っていても、勝ちの利幅が負けの損失の3倍あれば長期的にはプラスに転じ得ます。損切りを浅く早くすると勝率は下がりますが、損益比が改善するため、期待値としてはプラスに寄与する可能性があります。
「勝率を上げる」よりも「損切りで負けを小さくし、利益を伸ばす」設計の方が、長い目で見て安定した成績につながります。
⑧ いまの相場で損切りルールが効く場面 — 2026年8月の下落局面から
2026年8月初旬時点の日経平均は6万3千円台まで押し戻され、直近1週間で4%を超える下落となっています。高値圏で買い付けた投資家の中には、既に含み損を抱えている方も少なくないはずです。こうした局面こそ、ルールを事前に作っておいたかどうかが問われます。
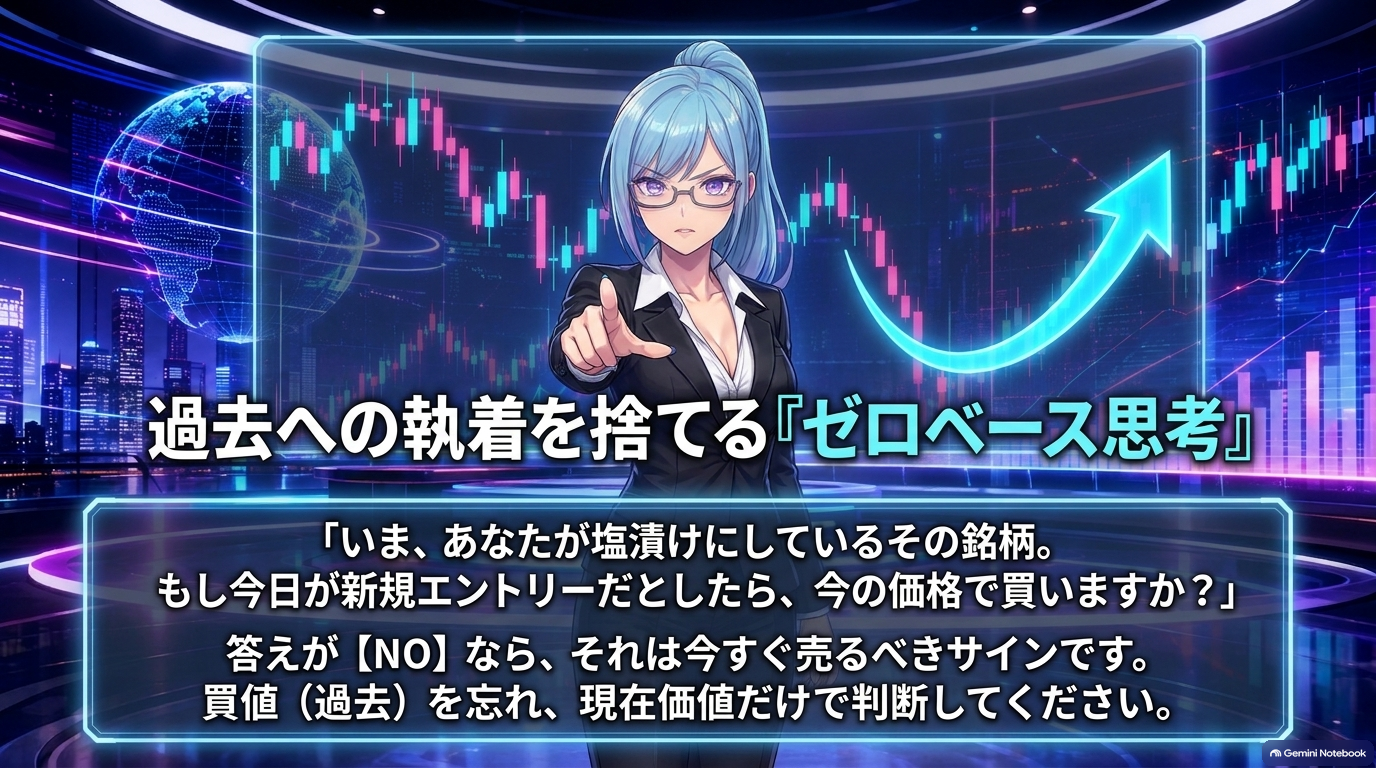
「もう少し戻したら売ろう」と考えるのは、まさにプロスペクト理論が指摘する損失回避の心理そのものです。今この記事を読んでいる時点で含み損の銘柄がある方は、「もし今日買ったばかりの株なら、この価格でこの銘柄を新規に買うか?」と自問してみると、感情から一歩引いた判断がしやすくなります。
答えが「買わない」なら、それは今すぐ売るべきというサインです。
ニッケイちゃんメモ:塩漬け株を見つめる時間があるなら、その銘柄を「今日買うかどうか」を自分に聞いてみて。ゼロベースで考えると、答えは案外はっきりするよ。
⑨ まとめ
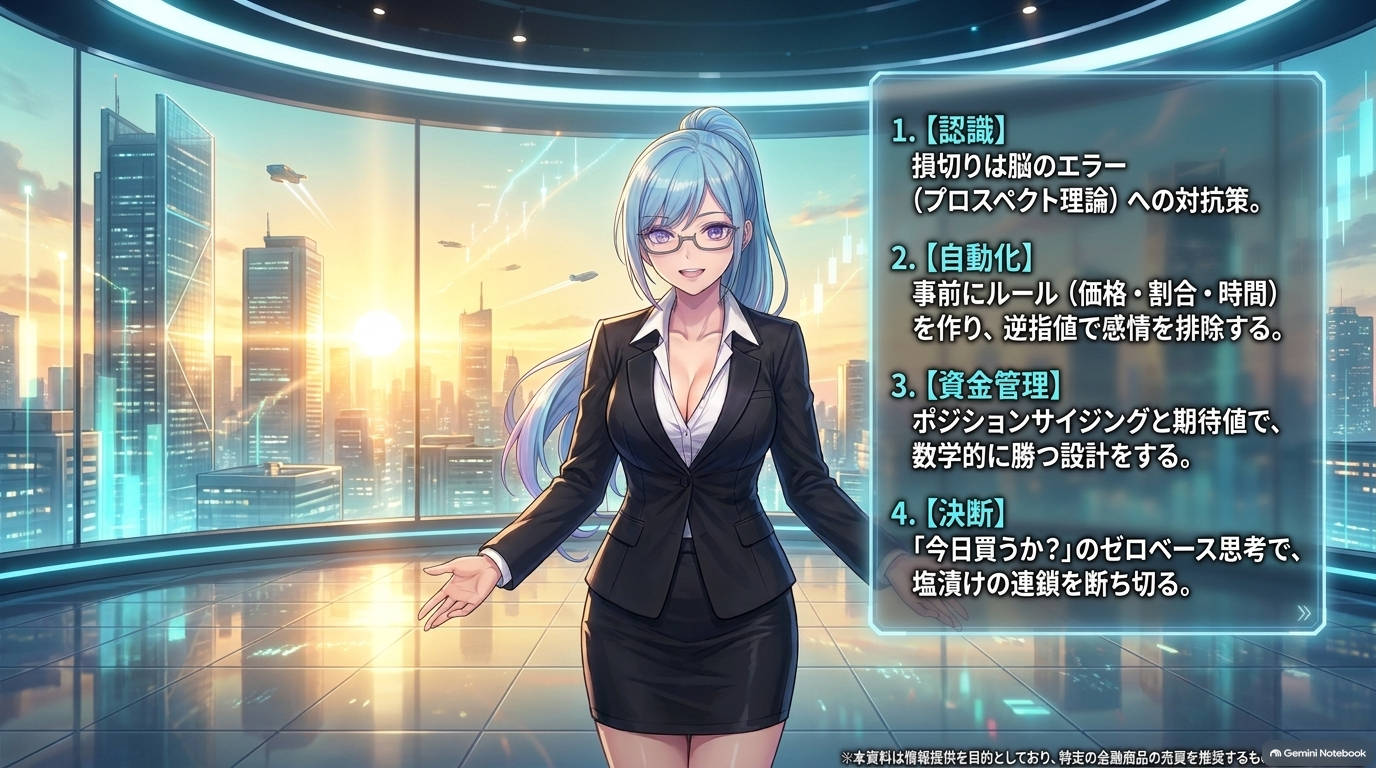
- 損切りは能動的な行為、塩漬けは受動的な結果。まず区別することが第一歩
- プロスペクト理論により、人間は損失を利益の2倍以上痛く感じる — 意志力ではなく仕組みで克服する
- 損切りルールは「価格型」「割合型」「時間型」の3つ。買い注文と同時に逆指値で自動化する
- 1トレードの許容損失を元本の一定割合(例: 2%)に固定し、購入株数を逆算する
- ナンピン・値幅制限・信用取引の追証はルール崩壊の三大パターン
- 期待値の視点では、勝率より損益比の設計の方が長期成績を左右する
⑩ よくある質問
Q1. 損切りは買値から何%下で設定すればよいですか?
正解の数字はなく、銘柄のボラティリティと自分の投資期間で決まります。値動きの荒い新興株では10%〜15%、大型株では5%〜8%あたりを目安に設定し、実際の値動きを見ながら調整するのが実務的です。1トレードで元本の何%までの損失を許容するかを先に決め、そこから逆算して株数を調整するのが本筋になります。
Q2. 損切り直後に反発したら、飛び乗って買い直してよいですか?
感情的な「取り返し」の売買はほぼ失敗します。買い直す場合は、当初と異なる新規のシナリオ・エントリー水準・損切りラインを紙に書き出し、冷静な条件が整った時のみに限定します。「損切り直後は同じ銘柄に一定期間手を出さない」と自分ルールで縛るのも有効です。
Q3. 長期投資でも損切りは必要ですか?
個別株の長期投資では必要です。企業のファンダメンタルズが崩れた(業績・競争力・経営姿勢のいずれかが構造的に悪化した)場合は、株価に関係なく撤退を検討します。一方、指数連動型の投資信託・ETFを積立で買い続ける戦略では、個別の損切りではなくアセットアロケーション全体で管理するのが基本になります。
Q4. 逆指値注文はどの証券会社でも使えますか?
主要ネット証券であればほぼ標準で使えますが、対応銘柄や有効期限のルールは会社ごとに違います。細かい注文形態の可否は、証券会社・取引所の最新情報をご確認ください。ザラ場中に逆指値がトリガーされた際の約定価格は、成行注文と同じくその時点の板状況に依存するため、想定より不利な価格で成立する可能性がある点にも注意が必要です。
Q5. 損切りが多すぎて資金が減っていく場合はどうすればよいですか?
まず取引記録を見直し、エントリーの根拠が曖昧なまま感覚で買っていないかを確認します。損切り自体は正常な機能であり、頻発することは戦略の質、特に買い場選定の甘さを示すシグナルです。ルールを緩めるのではなく、取引回数を減らして厳選する方向で調整するのが本道になります。
※本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。