「同じ日本株なのに、なんで隣の銘柄はぐいぐい上がって、こっちは何年も横ばいなんだろう」。決算書を眺めていても、業種を眺めていても、値動きの違いがどこから来ているのかがつかめない。そんな悩みの多くは、株が「グロース株」と「バリュー株」という2つの色合いに分かれて動いている、という視点を持っていないことに原因があります。
この記事では、グロース株とバリュー株の違いを、定義・数字の見方・金利との関係・歴史的な実例・見分け方のチェックリストという順で、投資初心者の方でも迷わないところまで丁寧に解説します。ハイテクや高配当といった言葉が、なぜこの2つのグループとセットで語られるのかも合わせて整理します。
① グロース株とバリュー株の定義 — どこがどう違うのか
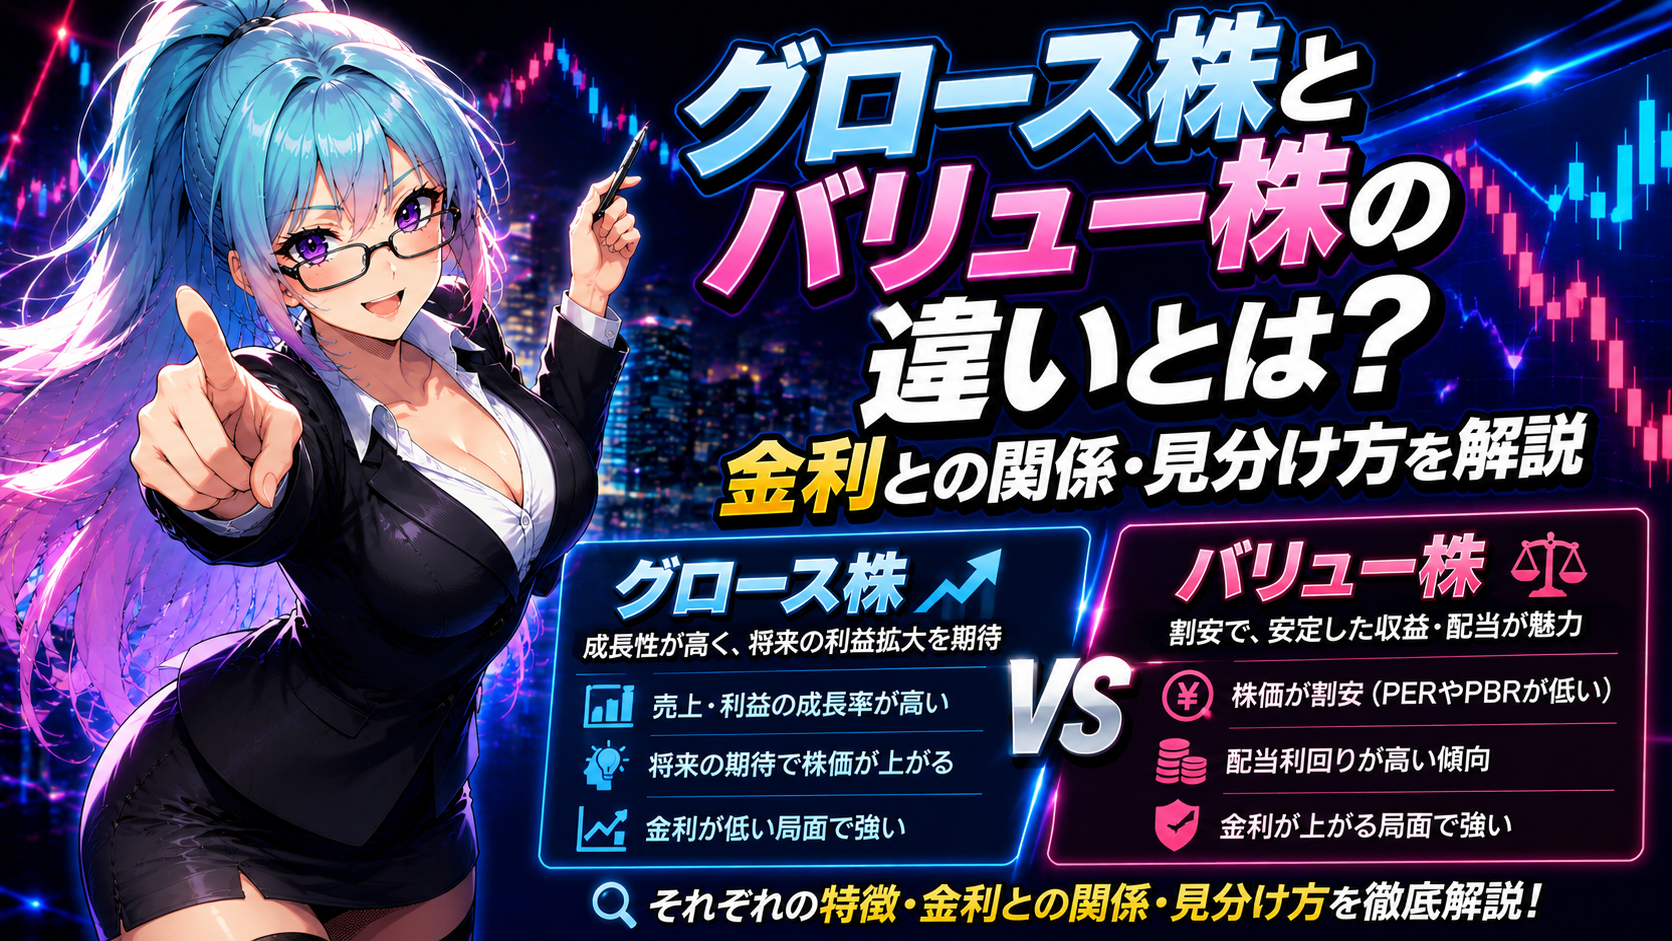
グロース株とは、将来の売上や利益の成長スピードが速いと市場から期待されている株式のことを指します。日本語では「成長株」と訳されます。反対にバリュー株とは、企業が実際に持っている資産や現在の利益に対して、株価が割安に放置されていると考えられる株式のことです。
日本語では「割安株」と呼ばれます。
ざっくり言うと、グロース株は「これからの利益」を買う投資、バリュー株は「今ある価値」を買う投資です。同じ日本株の中に、この2つのタイプが混在しています。どちらか一方が絶対に正しいというものではなく、金利や景気の局面によって主役が入れ替わっていく、という点が最大のポイントになります。
判定の入口としてよく使われるのが、PER (株価収益率) とPBR (株価純資産倍率) の2つです。PERが市場平均より高い銘柄はグロース株寄り、PBRが1倍近く、あるいは1倍割れの銘柄はバリュー株寄りに分類されるのが一般的です。指標の詳しい読み方はPERとは?
株価収益率の目安・日経平均のPERの見方を解説とPBRとは?1倍割れの意味と東証の改善要請をやさしく解説にまとめていますので、あわせて確認してください。
② グロース株の特徴と代表的な業種 — なぜハイテクが中心なのか
グロース株は、現時点の利益はまだ小さくても、将来の売上や利益が数年単位で大きく伸びると期待されている銘柄群です。代表的な業種は、半導体、生成AI関連、クラウドサービス、eコマース、バイオといった、いわゆるハイテクや新興分野です。日本市場では、東京証券取引所のグロース市場に上場する銘柄がイメージされがちですが、それだけではなく、東証プライム市場にもグロース色の強い大型株が数多くあります。
グロース株の株価は、将来の利益を先取りして買われる性質があるため、PERが市場平均の何倍にもなることが珍しくありません。制度上、PERに上限はないため、期待が高い局面では50倍・100倍といった水準まで買われることもあります。反面、期待がしぼむと株価が短期間で半値近くまで下がることもあり、値動きの振れ幅が大きくなりやすいのが特徴です。
ハイテクがグロースの中心にいる理由は単純で、ソフトウェアや半導体は一度仕組みが出来上がると、追加コストをあまりかけずに売上を伸ばせるからです。売上が2倍になっても人員が2倍いらない、いわゆる限界利益率が高いビジネスは、成長期待が数字に反映されやすく、株価の跳ね上がり方も大きくなります。
③ バリュー株の特徴と高配当銘柄との関係
バリュー株の代表的な業種は、銀行、保険、商社、鉄鋼、化学、電力、通信、建設といった、いわゆる伝統的な産業です。すでに事業モデルが成熟しているため、売上の伸びは緩やかですが、その分キャッシュフローが安定しており、株主還元 (配当や自社株買い) に余裕があるという共通点があります。ここが、バリュー株と高配当銘柄がしばしば重なる理由です。
ただし、「高配当だからバリュー株」とは限りません。株価が下がった結果として配当利回りが高く見えているだけで、本業の利益が細っているケースもあります。逆に、成長は緩やかでもPBRが1倍を割り込み、財務が健全で、増配余地がある — そうした条件を満たす銘柄が、伝統的な意味でのバリュー株です。
配当そのものの仕組みは配当金の仕組みとは?権利確定日・配当利回り・権利落ちを解説で解説していますので、そちらも参照してください。
2023年以降、東京証券取引所が「PBR1倍割れ企業への改善要請」を打ち出したことで、日本のバリュー株は資本効率の改善という追い風を受けやすい環境になりました。自社株買いや増配、政策保有株の売却などが進みやすくなり、長らく放置されてきた割安株が見直される動きにつながっています。
ニッケイちゃんメモ:グロース株は「将来のジャンプを買う」、バリュー株は「今の椅子取りゲームで一番いい椅子を安く買う」だよ。同じ株でも買ってる中身が全然ちがうんだ。
④ 金利との関係 — なぜ金利が上がるとグロース株が売られやすいのか
グロース株とバリュー株を分ける最大の外部要因が、金利です。株価は理論上、将来受け取る利益やキャッシュフローを「割引率」で現在の価値に直したものと考えられています。この割引率は、無リスク金利 (国債利回り) と密接に連動して動きます。
金利が上がると割引率が上がり、遠い将来の利益ほど現在価値が小さく計算されます。
グロース株の株価は、5年後・10年後の大きな利益を織り込んで買われているため、割引率が上がると株価の計算根拠がまるごと目減りしてしまいます。金利上昇局面でハイテク中心のグロース株が真っ先に売られやすいのは、この割引率の効き方の違いが理由です。
反対にバリュー株は、目の前の利益と配当が価値の中心にあるため、遠い将来の利益に頼らない分、金利上昇の悪影響を受けにくくなります。加えて、銀行や保険といったバリュー株の代表格は、金利が上がると利ざやが広がって業績自体が改善するため、金利上昇がむしろプラス材料になります。日銀の金融政策と株価の関係については日銀が利上げすると株価はどうなる?
過去の利上げ局面を実データで検証で詳しく整理しています。
⑤ 歴史的局面での実例 — グロース相場とバリュー相場は繰り返す
2020年3月のコロナ・ショック後、世界の中央銀行は金利を歴史的な低水準まで引き下げました。金利がほぼゼロという環境では、遠い将来の利益もほとんど目減りせずに計算できるため、グロース株が独走する相場になりました。米国のハイテク大型株や日本の半導体関連が牽引役となり、2021年にかけての大幅高につながりました。
ところが2022年、米国の消費者物価上昇率が数十年ぶりの水準まで跳ね上がり、FRB (米連邦準備制度理事会) が急ピッチの利上げに転じると、状況が一変しました。米国のハイテク株指数は年間で大きく下落し、代わりにエネルギーや金融といったバリュー株中心の指数が相対的に強く推移する、いわゆる「バリュー相場」への転換が起こりました。
その後、2024年には日本株が34年ぶりにバブル期の高値を更新しますが、この局面ではグロース色の強い半導体関連と、東証のPBR改善要請に押されたバリュー色の強い金融・商社が、時期を交互に入れ替えながら指数を押し上げました。「グロースかバリューか」ではなく「どちらの主役に資金が回っているか」を見るのが実践的な視点です。
⑥ 見分け方の実践チェックリスト
個別銘柄がグロース寄りかバリュー寄りかを確認したいときは、次の順番でチェックすると迷いにくくなります。
- 業種を確認する。半導体・情報通信・サービス・バイオ・小売のうち成長系はグロース寄り、銀行・保険・商社・鉄鋼・化学・電力・通信はバリュー寄りが基本です。
- PERを市場平均と比べる。日経平均のPER (定義上は加重平均で計算) より明確に高ければグロース寄り、低ければバリュー寄りの目安になります。
- PBRが1倍を上回っているか下回っているかを確認する。1倍割れが常態化している銘柄は、教科書的なバリュー株の候補です。
- 配当利回りを確認する。市場平均を大きく上回る利回りが安定して続いている銘柄は、バリュー×高配当のグループに入りやすくなります。
- 過去数年の売上高の伸び率を見る。年率10%以上で伸び続けているならグロース寄り、横ばいならバリュー寄りと判断できます。
- 米国長期金利の方向を確認する。金利上昇局面ではバリュー寄り、金利低下局面ではグロース寄りに追い風が吹きやすい、という前提を頭に入れておきます。
⑦ いまの相場でこの知識をどう使うか
2026年7月時点の実測値で見ると、日経平均は62,063.71円で前日比-4.42%・週間で-9.73%、米国の半導体株指数であるSOX指数は前日比-4.49%・週間で-10.99%と、ハイテク中心のグロース株が世界的に大きく調整しています。一方で、TOPIX連動ETF (1306) の下げは前日比-0.02%・週間で-3.01%にとどまり、バリュー色の強い銘柄群は相対的に踏みとどまっています。「半導体関連銘柄中心に売り」という直近の報道は、まさに金利観の変化がグロース株から順に効いていく典型的な動き方です。
この局面では、保有ポートフォリオがグロースに偏っていないかを点検し、バリュー株や高配当銘柄をどの程度組み合わせるかを考える良い機会と言えます。
⑧ よくある失敗・誤解
最も多い誤解は、「バリュー株=安全、グロース株=危険」という単純な二分法です。バリュー株にも、業績が構造的に悪化していて株価が下がり続ける、いわゆる「バリュートラップ (割安の罠)」が存在します。PBRが低いことは、必ずしも割安を意味せず、市場から「この会社は資本を効率的に使えていない」と評価されている結果である場合もあるためです。
もう一つ多い誤解が、「ハイテク=グロース、伝統産業=バリュー」という決めつけです。同じ半導体関連でも、成熟した装置メーカーはPERが市場平均並みで、配当利回りも比較的高く、バリュー的な評価をされている銘柄があります。業種イメージだけで判断せず、必ずPERとPBRの水準を確認する習慣を持つことが大切です。
さらに、「グロース株は長期投資すれば必ず勝てる」という思い込みも危険です。金利環境が長く高止まりする局面では、グロース株がバリュー株にリターンで長期間負け続ける時期が実際に存在してきました。相場の主役は数年単位で入れ替わることを前提にしておく必要があります。
ニッケイちゃんメモ:金利が上がる時は「遠い未来の利益」が値引きされちゃうから、グロース株のほうがダメージ大きいの。反対に、目の前で稼いでるバリュー株は影響が小さいってこと!
⑨ 発展 — グロースとバリューの組み合わせ・関連指標
実務では、グロースとバリューをどちらか一方に絞るのではなく、両方をポートフォリオに組み込んで補完させるのが基本形です。金利上昇局面ではバリュー株が相対的に強く、金利低下局面ではグロース株が強く出るため、両方を持っておくことで局面ごとのリターンのブレを抑えやすくなります。この考え方は、ETFやインデックス投資の世界では「グロース指数」と「バリュー指数」という形で商品化されており、投資信託の商品名の中にも「グロース」「バリュー」「高配当」といった名前が入っていることがあります。
関連指標としては、PER・PBR・配当利回りに加えて、ROE (自己資本利益率) を組み合わせて見るのが一般的です。バリュー株の中でも、PBRが低くかつROEが改善しているグループは、東証のPBR改善要請への対応が進んでいる銘柄として評価されやすくなります。逆に、グロース株の中でも、PERの高さに見合った利益成長が実際に続いているかを、四半期決算ごとに確認していくことが欠かせません。
⑩ まとめ
- グロース株は将来の成長を、バリュー株は今ある価値を買う投資。判定の入口はPERとPBR。
- ハイテク・半導体はグロース中心、銀行・保険・商社・電力などはバリュー中心、というのが業種ベースの基本イメージ。
- 金利が上がるとグロース株が売られやすく、金利が下がるとグロース株が買われやすい。バリュー株は金利上昇でむしろ追い風になりやすい。
- 2020年〜2021年はグロース相場、2022年はバリュー相場、と主役は数年で入れ替わる。ポートフォリオはどちらかに偏らせすぎない。
- 高配当銘柄はバリュー株と重なりやすいが、株価下落による見かけの高配当と、構造的に安定した高配当は区別する。
⑪ よくある質問
Q1. 東証グロース市場に上場している株は全部グロース株ですか?
いいえ。東証グロース市場は、上場基準として成長性を重視した市場区分の名称であり、投資スタイル上の「グロース株」とは別の概念です。プライム市場に上場している大型銘柄の中にも、成長期待の高いグロース株は数多く存在します。
Q2. 高配当銘柄はすべてバリュー株ですか?
重なりは多いですが、イコールではありません。株価が急落した結果として配当利回りが一時的に高く見えているだけの銘柄もあります。配当を出し続けるだけの利益・キャッシュフローの裏付けがあるかを、必ず一緒に確認してください。
Q3. グロース株とバリュー株のどちらが長期リターンで勝ちますか?
時代によって入れ替わります。長期の学術研究ではバリュー株が優位とされる時期が長かった一方で、2010年代以降は米国のグロース株が優位に立った期間が長く続きました。どちらが必ず勝つ、と断言できる決着はついていません。
Q4. 日本の日経平均はグロースとバリューのどちら寄りですか?
日経平均は値がさのハイテク・半導体関連の寄与度が大きいため、TOPIXと比べるとグロース寄りの色合いになりやすい指数です。反対にTOPIXは時価総額加重で幅広い業種を含むため、バリュー株の影響を相対的に受けやすい構造となっています。
Q5. 初心者はグロースとバリューのどちらから始めればいいですか?
特定の答えはありませんが、値動きの振れ幅が比較的落ち着いているバリュー系の高配当ETFから、少額で始めて相場観を養うという入り方は、投資初心者の方に取りやすい選択肢の一つです。制度や取扱い商品の詳細は、証券会社・取引所の最新情報をご確認ください。
※本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。