買った株が下がってしまったとき、追加で買えば平均取得単価が下がる——。そう考えて追加購入を繰り返した結果、含み損がふくらんで資金も尽きた、という経験談は多くの投資家に共通する「あるある」です。一方で、下落局面での分割買いが結果的にリターンを押し上げた、という声も少なくありません。
両者を分けるものは何なのでしょうか。
本記事では「ナンピン買い」の定義と平均取得単価の計算、有効に機能する場面と破滅につながる場面の違い、そして分割買いとリスク管理の実践的な使い方を、初心者から中級者まで通用する水準で整理します。ナンピンは、正しく設計されれば下落相場での強力な武器になりますが、感情に任せて実行すると資産を一気に削る両刃の剣でもあります。
① ナンピン買いとは?定義と平均取得単価の計算
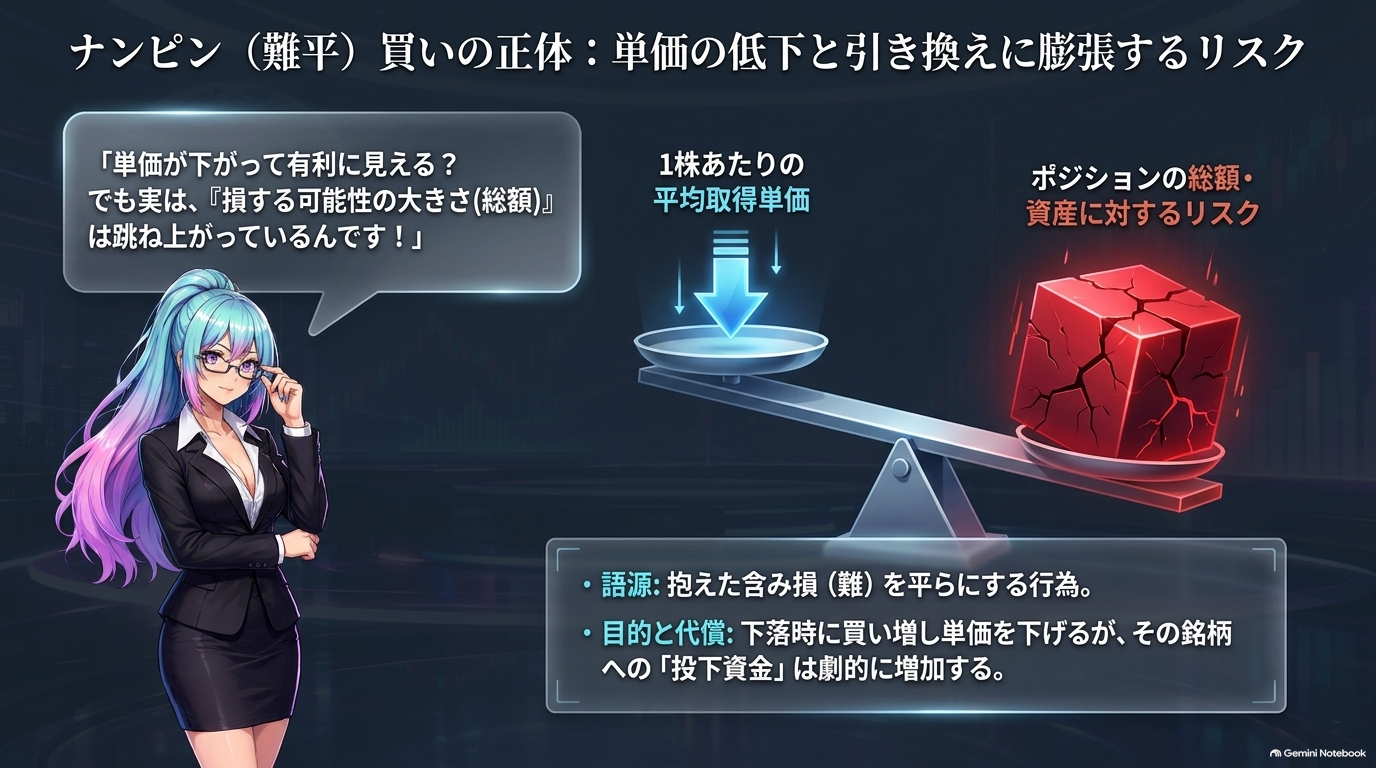
ナンピン買い(難平買い)とは、保有している銘柄の株価が下落したときに、同じ銘柄を追加で買い付けることで、1株あたりの平均取得単価を引き下げる売買手法を指します。漢字表記の「難平」は、含み損という「難」を「平ら」にならす、という語源が伝わっています。
計算はシンプルです。たとえば単元100株を1株1,000円で買い、その後900円まで下落したところで追加で100株を買うと、投じた金額は合計19万円、保有株数は200株、平均取得単価は950円になります。株価が950円まで戻れば損益はゼロ、1,000円まで戻れば1万円の利益に変わります。
追加購入前は1,000円まで戻らなければ利益が出なかったことを考えると、必要な戻り幅は縮んだといえます。
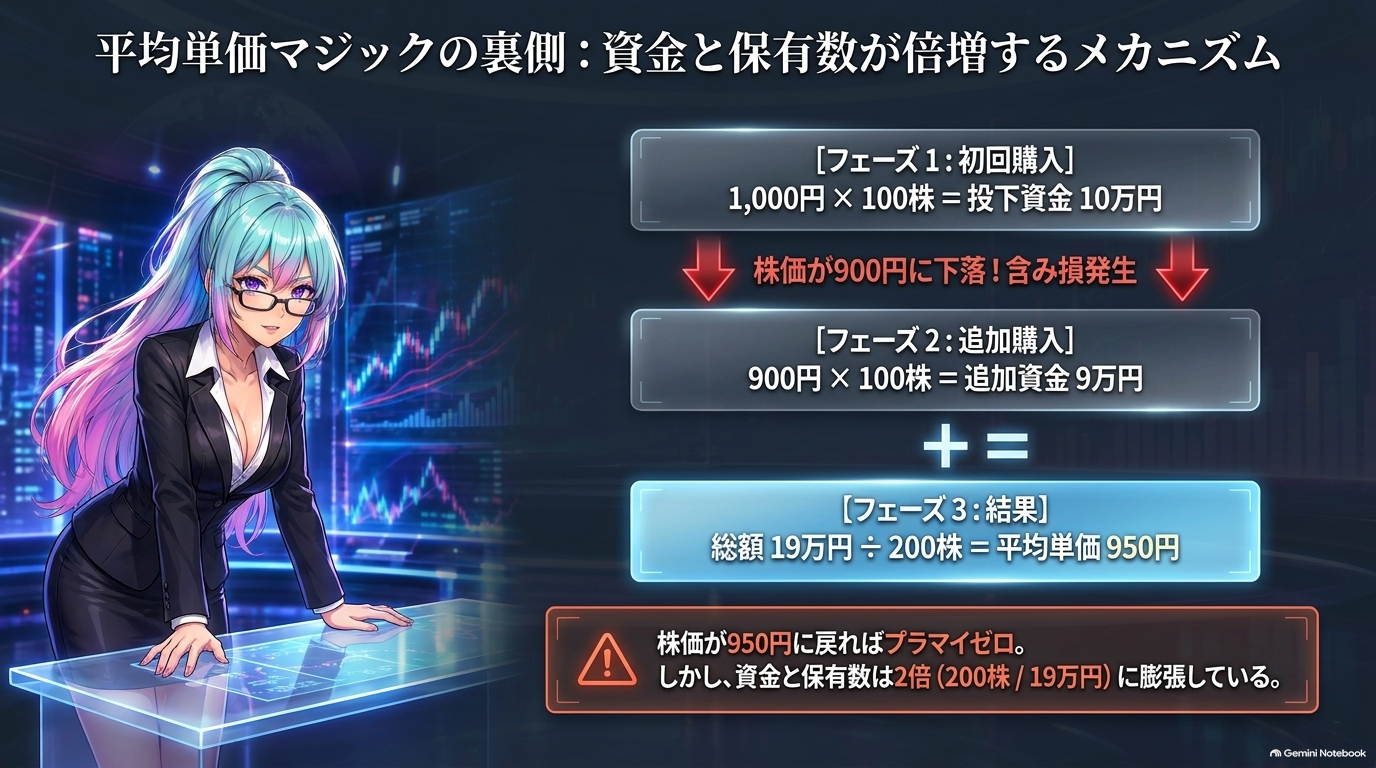
ただし、平均取得単価が下がる代わりに、投じた金額と、その銘柄が資産全体に占める割合(ポジションサイズ)は増えています。ここが、後半で扱うリスク管理の起点になります。
② 分割買いとの違い——「予定された分割買い」か「後追いの補填」か
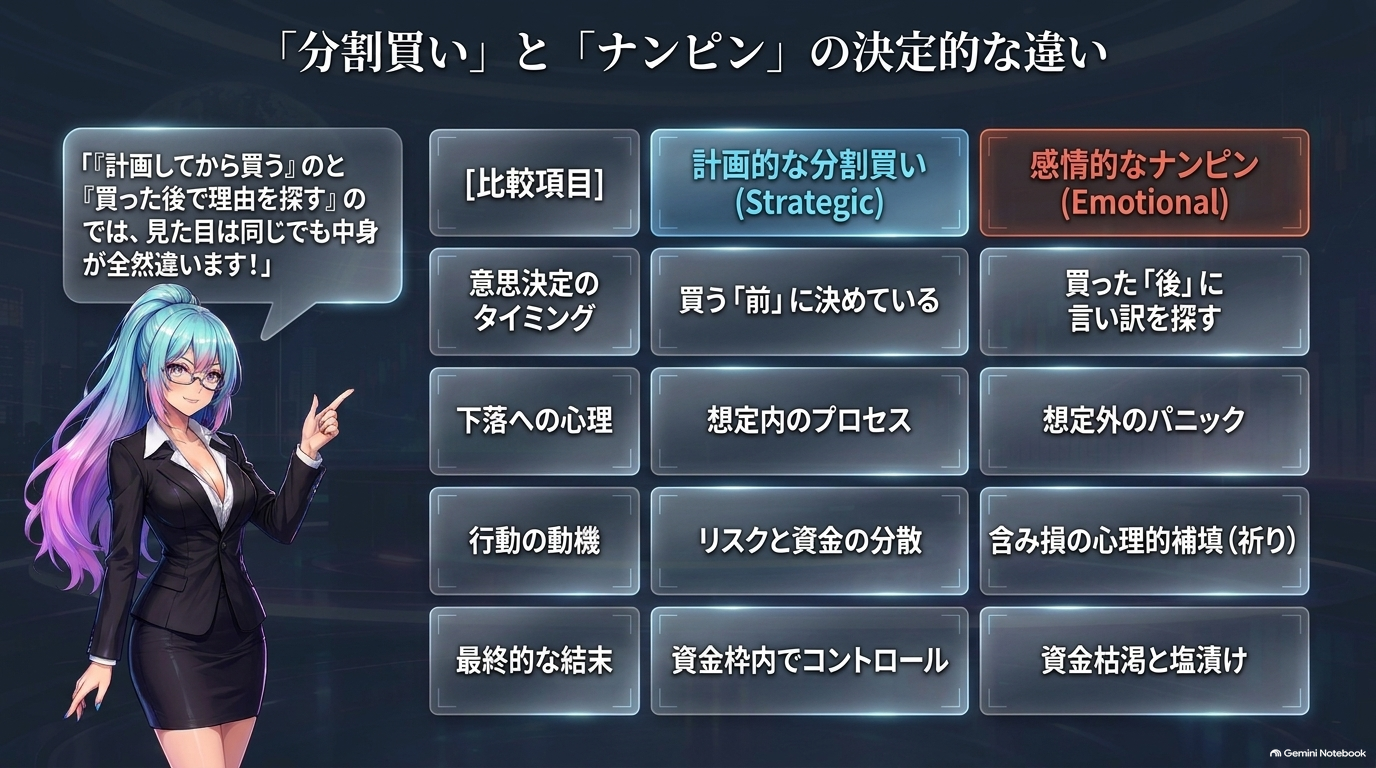
ナンピン買いとよく混同されるのが「分割買い」です。両者は行為として似ていますが、意思決定の順番がまったく違います。
- 分割買い:買う前に「〇円で×株、△円で×株」と段階的な購入計画を立て、その計画に沿って淡々と執行する。下落は想定内。
- ナンピン買い:先に一括で買い、下落した後に「単価を下げよう」と追加購入する。下落は想定外で、動機は含み損の解消。
結果的に平均取得単価は下がりますが、前者は事前のリスク管理の一部であり、後者は感情的な補填になりがちです。「戻ってさえくれれば」という祈りが混じった買いは、多くの場合、想定していた資金枠を超えた深追いに発展し、当初は考えていなかった規模のポジションを持たされる形で終わります。
ニッケイちゃんメモ:「計画してから買う」と「買ったあとで理由を探す」は、見た目は同じでも中身が全然ちがうよ。前者は段取り、後者は言い訳になりがち。
③ 歴史的局面で見るナンピン買い——2020年3月と2008年秋の差
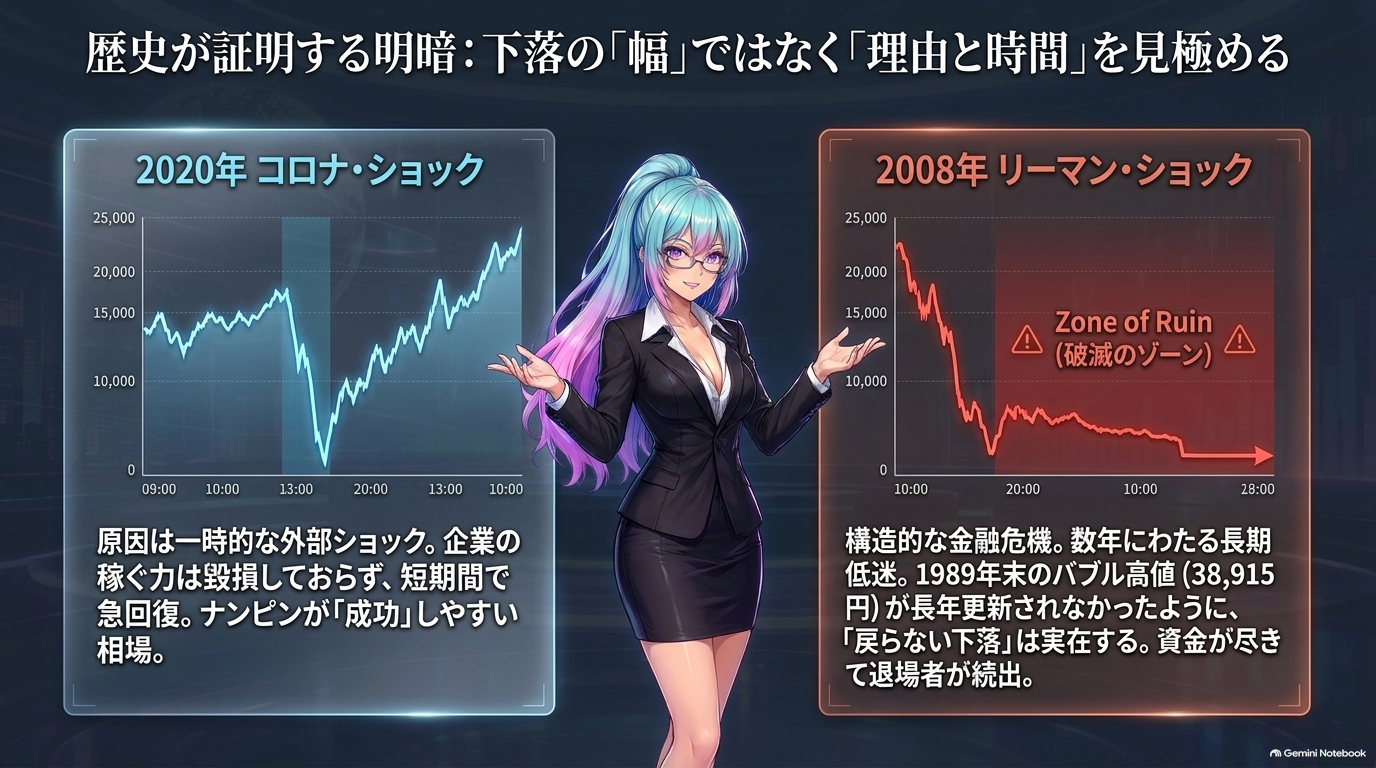
過去の相場を振り返ると、ナンピン買いが「救われた例」と「破滅した例」がはっきり分かれます。分岐点は、下落幅そのものよりも「戻るまでの時間」にありました。
救われた例として語られやすいのが、2020年3月のコロナ・ショックです。日経平均は短期間で急落しましたが、その後は世界的な金融緩和と業績回復期待でおよそ数か月のうちに大幅に切り返しました。下落途中で優良銘柄を段階的に買った投資家の一部は、結果として平均取得単価を下げつつ大きな戻り相場に乗ることができました。
この局面の特徴は、下落の原因が「一時的なショック」であり、企業の稼ぐ力そのものは毀損していないと判断できた点にあります。
一方、2008年秋のリーマン・ショックからその後の長期低迷は、単純な下落幅だけでなく、戻りまでの時間の長さが投資家を苦しめました。含み損を抱えた銘柄にナンピンを重ね、追加資金が尽きたところでさらに下落が続くと、戻りを待つ間に心理的にも資金的にも耐えきれなくなります。1989年末の日経平均のバブル高値38,915円が長らく更新されなかったことに象徴されるように、指数レベルでも「戻らない下落」は現実に起こり得ます。
ここでの示唆はシンプルです。ナンピンは、下落の理由が一時的で、企業価値そのものが毀損していない場合にのみ機能する、ということです。損切りルールの作り方と合わせて、「どこまで下がったら手法を切り替えるか」を先に決めておく必要があります。
④ 潮流の橋渡し——高値圏の相場でナンピンは効くのか
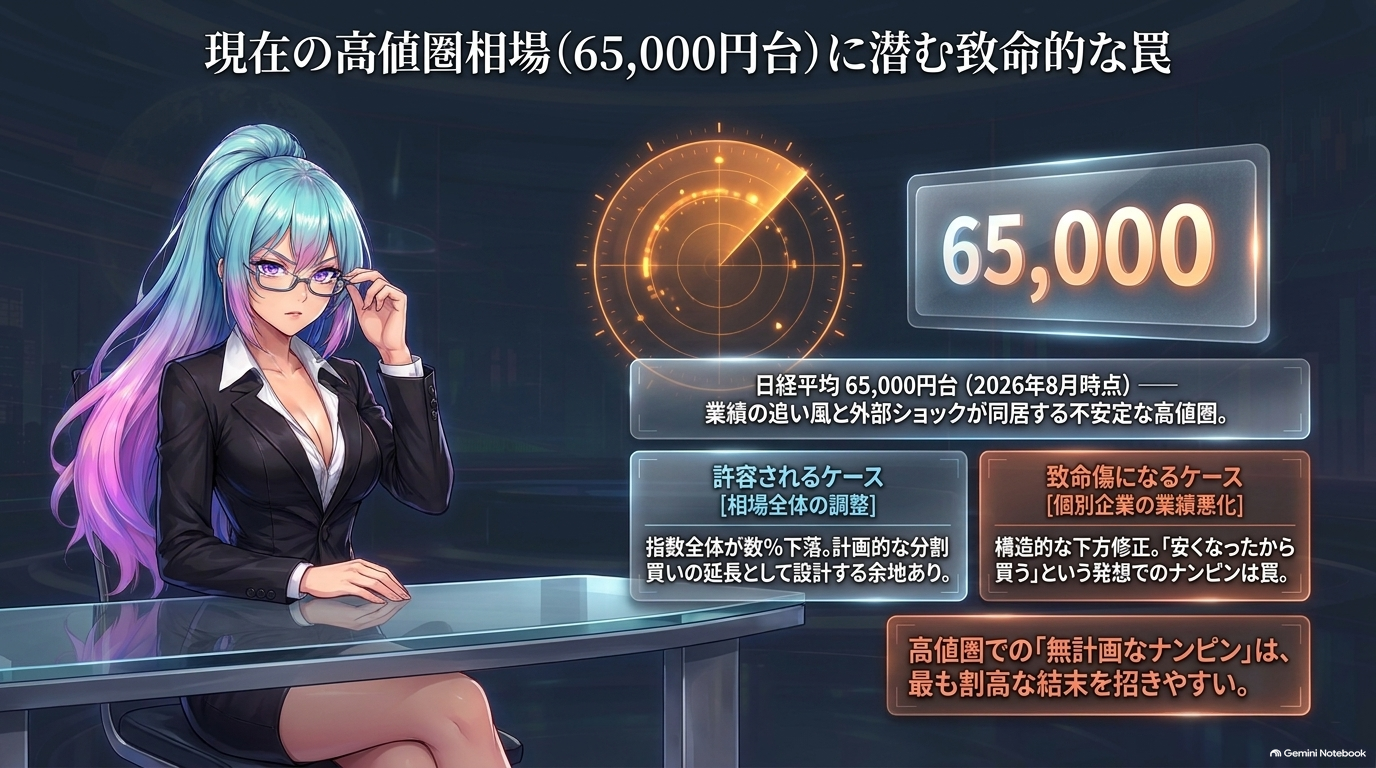
2026年8月時点で、日経平均は65,000円台で推移しており、直近1日で1%台の下落を挟みながらも、週ベースではプラス圏を維持する不安定な高値圏にあります(当社調べの実測値)。ホンダの四半期営業利益が過去最高となる一方で、地震による部品供給への影響も出ているなど、業績の追い風と外部ショックが同居する局面です。
このような高値圏でのナンピンは、「下落幅」より「下落の質」を見極める重要度が上がります。指数全体が高値からの調整で数%下がった局面と、個別銘柄が業績下方修正で下がった局面とでは、平均取得単価を下げる意味がまったく違います。前者は分割買いの延長として設計しうる余地がありますが、後者は「安くなったから買う」という発想そのものが罠になります。
高値圏こそ、事前計画のないナンピンが最も割高な結末を招きやすい環境だと言えます。
⑤ ナンピンが有効に機能する場面——実践の5ステップ
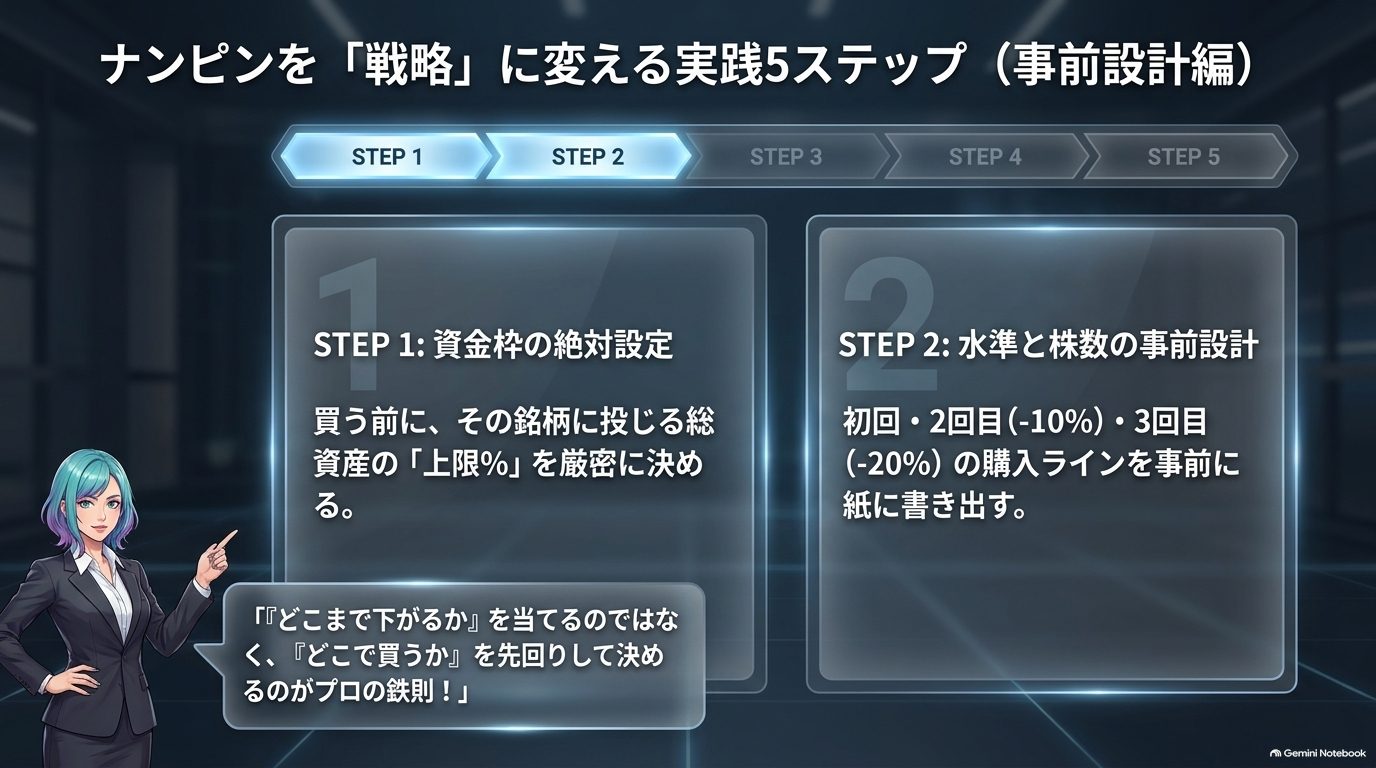
ナンピン買いを「祈りの追加購入」ではなく、意図した戦術として使うための実践手順を整理します。
- 買う前に、その銘柄に投じる資金の上限枠(例:総資産の何%まで)を決める。
- 枠内で、初回・2回目・3回目の購入水準と株数を先に紙に書く(例:初値・-10%・-20%の3段階)。
- 3回分の合計金額が上限枠に収まっているかを確認する。1回目でフルポジションにしない。
- 下落理由が「業績の構造的な悪化」か「相場全体の調整・需給要因」かを毎回判定する。前者なら計画をキャンセルする。
- あらかじめ「ここまで下がったらナンピンをやめて損切りする」水準を、購入計画と同じ紙に書いておく。
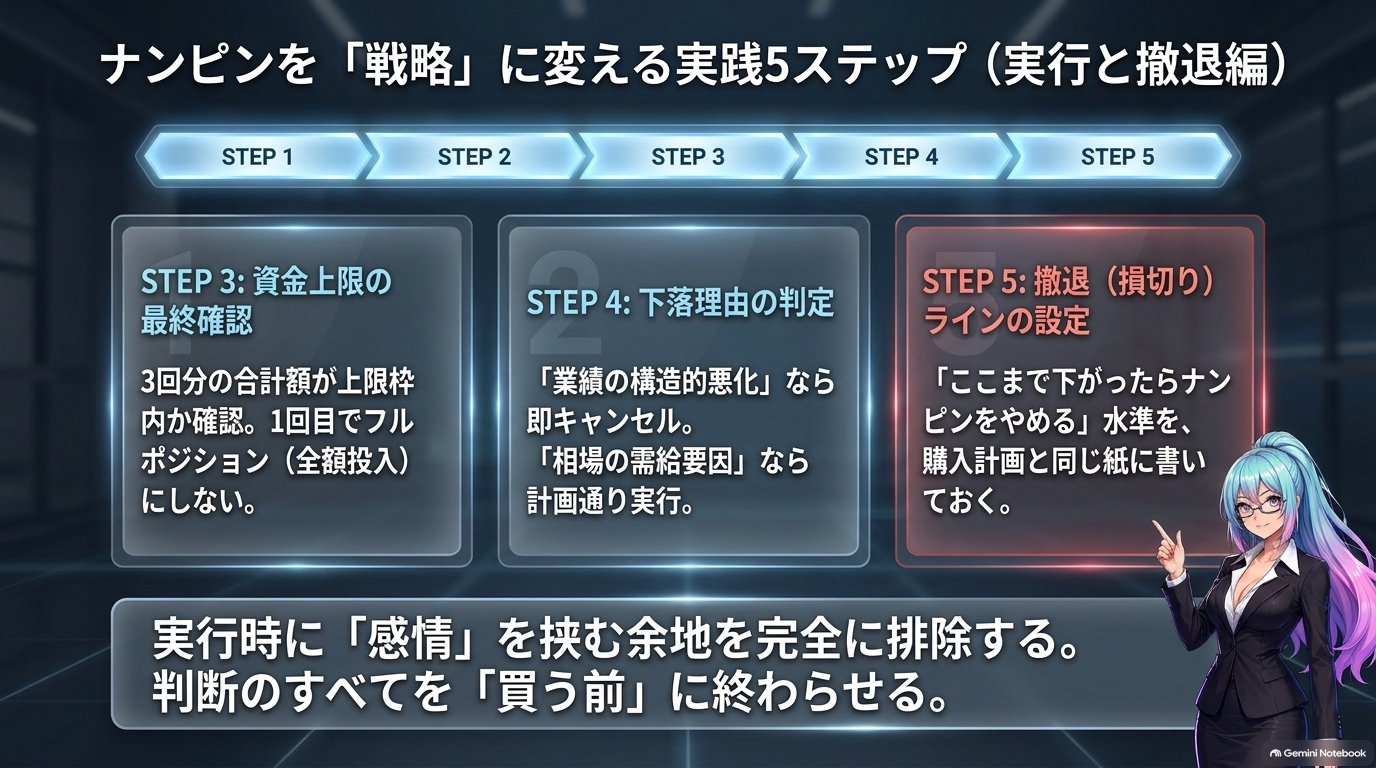
この5ステップの本質は、ナンピンを「感情の対応」から「事前設計の実行」に変えることにあります。判断のほとんどを買う前に済ませてしまうため、下落局面で必要なのは実行だけになります。逆にいえば、この設計がないまま下落局面で「単価を下げるために」買い増しをするのは、ナンピンではなく行き当たりばったりの追加購入です。
⑥ ナンピンで破滅する典型パターン——よくある失敗と誤解
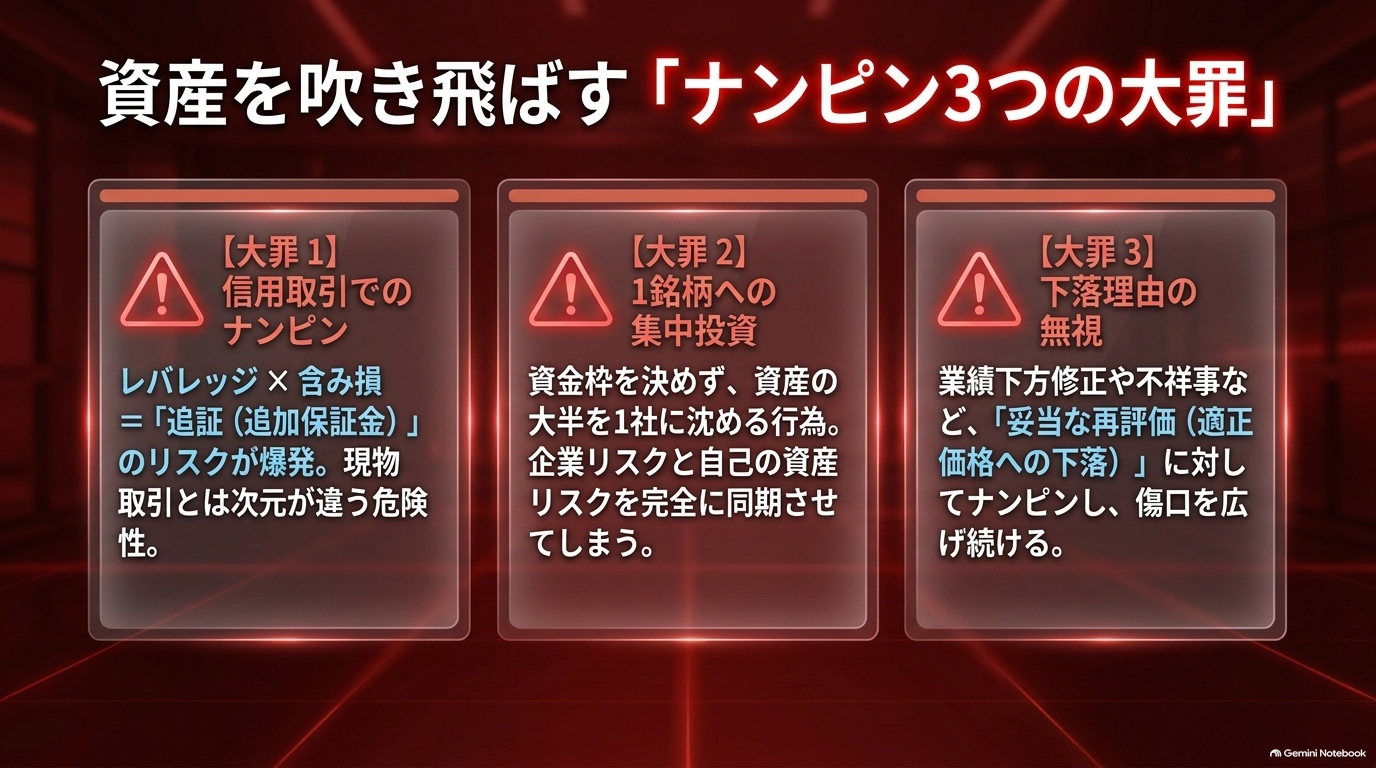
実際に投資家が資産を大きく減らすナンピンには、いくつかの共通パターンがあります。
- 信用取引でのナンピン:レバレッジが効いた状態で追加購入すると、平均取得単価は下がっても追証(追加保証金)の可能性が跳ね上がります。信用取引のナンピンは、現物のそれとは別物として扱うべきです。
- 1銘柄集中でのナンピン:資産の大半を1銘柄に投じたうえでのナンピンは、その企業のリスクをそのまま自分の資産のリスクにします。
- 下落理由を確認しないナンピン:業績下方修正・不祥事・業界構造の変化など、株価下落が「安値」ではなく「妥当な再評価」である場合、ナンピンは含み損の傷を広げるだけになります。
- 資金枠を決めずに始めるナンピン:気づけば当初想定の何倍もの金額をその銘柄に投じており、他の投資機会も失うという二重の損失を招きます。
- 「戻れば売る」で終わらないナンピン:取得単価まで戻っても売れず、含み益が出るまで待った挙句、再下落に巻き込まれるケースが典型です。
誤解として多いのが、「平均取得単価が下がる=有利になる」という感覚です。単価が下がっても、その銘柄への総投資額と、資産全体に占める比率は増えています。ポジション全体でのリスクは、多くの場合むしろ拡大している点を忘れないでください。
ニッケイちゃんメモ:平均取得単価が下がったのは事実、でも「損する可能性の大きさ」まで下がったわけじゃないよ。単価と総額はセットで見てね。
⑦ リスク管理の実装——関連指標との組み合わせ
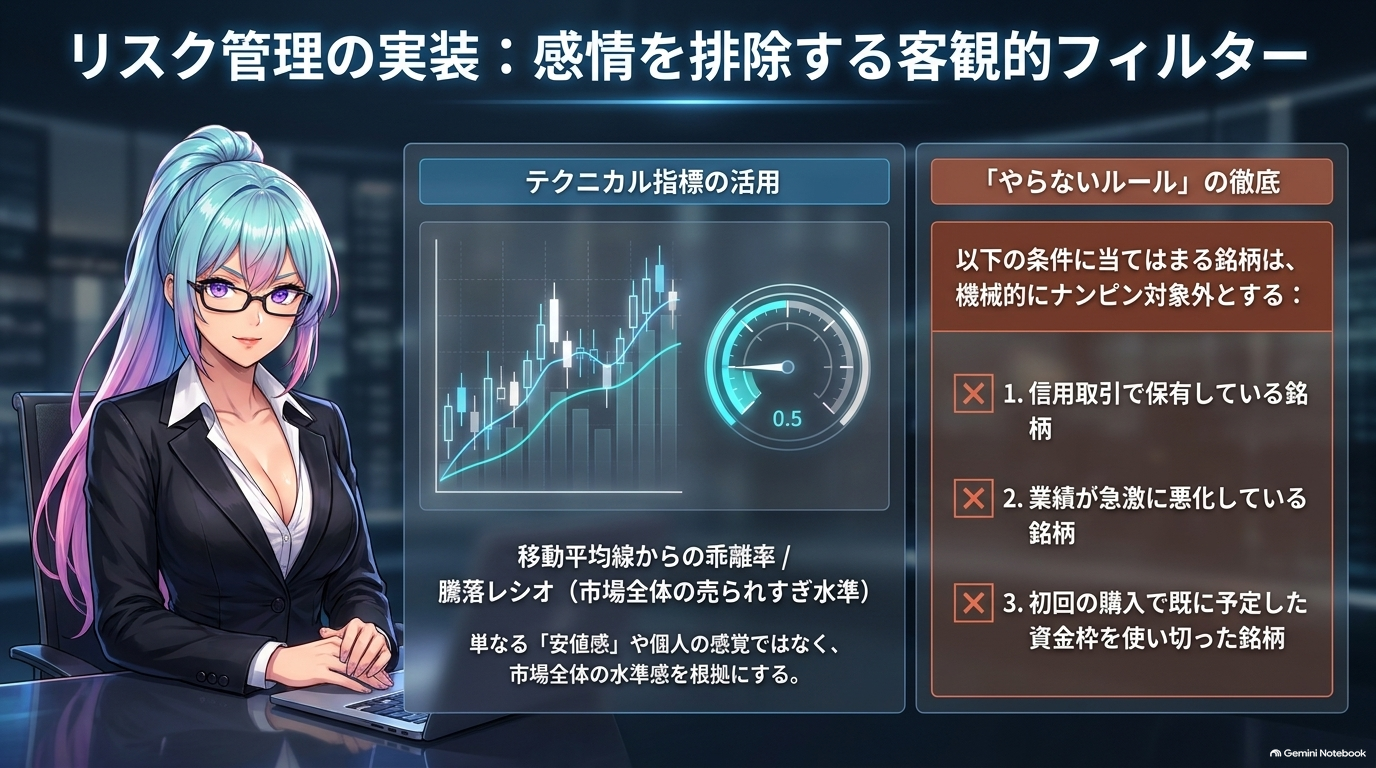
ナンピン買いを設計する際には、単独の判断ではなく、他の指標や制度と組み合わせることで、破滅リスクを下げることができます。
まず、下落幅と時間軸を客観化する材料として、移動平均線や騰落レシオなどのテクニカル指標を、購入水準の目安に組み込む方法があります。移動平均線からの乖離が大きい、あるいは市場全体の売られすぎ水準まで下がったといった「相場全体の水準感」を根拠に組み込むことで、単純な「安くなったから買う」を回避できます。
次に、資金管理の観点では、「1銘柄への最大投資額」「1回あたりの追加額」「損切りライン」の3つを、購入前に必ず数字で決めることが基本になります。この3つが決まっていれば、下落局面で追加購入を続けても、想定を超える損失は制度的に発生しにくくなります。
最後に、心理面のリスク管理として、「ナンピンをしない銘柄」を明確に決めておく方法があります。信用取引で保有している銘柄、業績が急激に悪化している銘柄、1回目の購入で既に予定した資金枠を使い切っている銘柄は、機械的にナンピン対象から外す、という運用ルールです。ルールが先にあれば、下落時にわざわざ判断する必要はなくなります。
⑧ まとめ
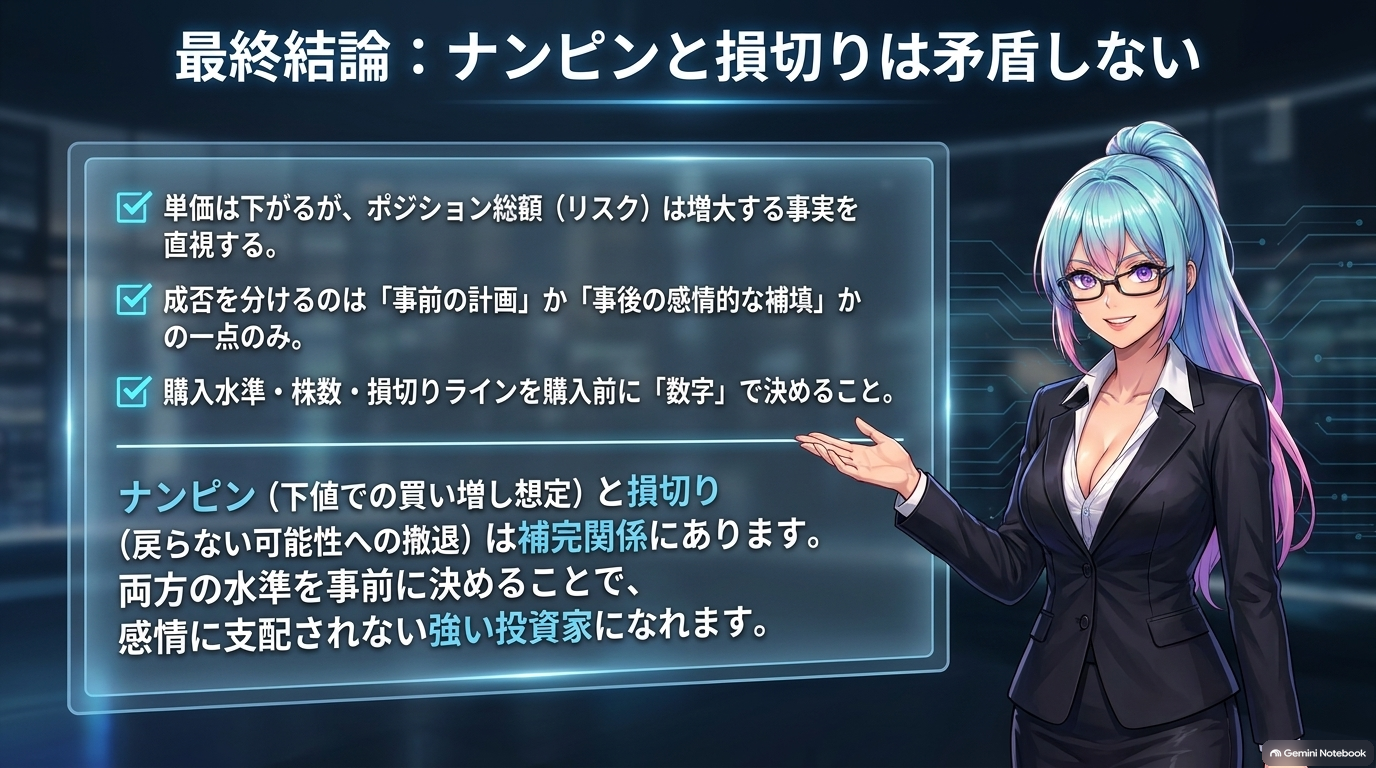
- ナンピン買いは、下落した銘柄を追加購入して平均取得単価を下げる手法。
- 単価は下がるが、その銘柄への総投資額と資産全体でのリスクはむしろ増える。
- 成否を分けるのは「事前計画の分割買いか、事後の感情的な補填か」の一点。
- 下落理由が業績の構造的悪化である場合、ナンピンは含み損を拡大するだけになる。
- 信用取引・1銘柄集中・資金枠なしの3条件が重なるナンピンは、破滅する典型パターン。
- 購入水準・株数・損切りラインを購入前に数字で決めることが、実質的なリスク管理になる。
⑨ よくある質問
Q1. ナンピン買いは初心者がやってもいいですか?
手法そのものは初心者でも実行できますが、「感情的な追加購入」に変質しやすいため、まずは購入前に3段階の分割買い計画と損切りラインを紙に書く運用を強く推奨します。計画なしのナンピンは、多くの場合、含み損を長期化させる原因になります。
Q2. 平均取得単価が下がれば、それだけ勝ちやすくなりますか?
「戻るのに必要な株価の水準」は下がりますが、「戻らなかった場合の損失額」は総投資額の増加とともに拡大します。単価だけを見て有利になったと判断するのではなく、資産全体に対するその銘柄の比率も同時に確認する必要があります。
Q3. 信用取引でのナンピンはなぜ危険とされますか?
信用取引はレバレッジが効いた取引であり、株価下落時に追加保証金(追証)が発生する可能性があります。ナンピンで建玉を増やせば、必要な保証金と追証発生リスクの両方が拡大します。制度の詳細は取引する証券会社の最新情報をご確認ください。
Q4. ナンピン買いと損切りは矛盾しませんか?
矛盾ではなく補完関係にあります。ナンピンは「戻ることを想定した下値での買い増し」、損切りは「戻らない可能性を認めた撤退」であり、両方の水準を購入前に決めておくことで、感情的な判断を排除できます。詳細は損切りに関する解説記事も参考にしてください。
Q5. 指数連動のインデックス投資でのナンピンはどう考えるべきですか?
個別銘柄と異なり、指数連動の投資信託・ETFは分散が効いており、単一企業の破綻リスクは受けにくい構造です。ただし、指数全体が長期にわたって戻らない局面(過去には1989年末の日経平均バブル高値の長い未回復期間など)があることは事実であり、投資期間と資金の性質に応じた判断が必要になります。
※本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。