「毎月コツコツ積み立てているけれど、本当にこれで正解なのだろうか」「まとまったボーナスが入ったのに、一気に投資してよいのか、それとも小分けにすべきなのか」——積立投資を続けていると、必ず一度は立ち止まって考える瞬間があります。答えを出すための土台になるのが「ドルコスト平均法」という考え方です。
ドルコスト平均法は、投資額を時間で分散することで購入単価をならす手法です。仕組みは驚くほどシンプルですが、強みと弱点を正しく理解しないと「気付いたら効いていなかった」ということも起こります。この記事では、計算例から実践、よくある誤解までを一つずつ解きほぐしていきます。
① ドルコスト平均法とは何か——定義と計算
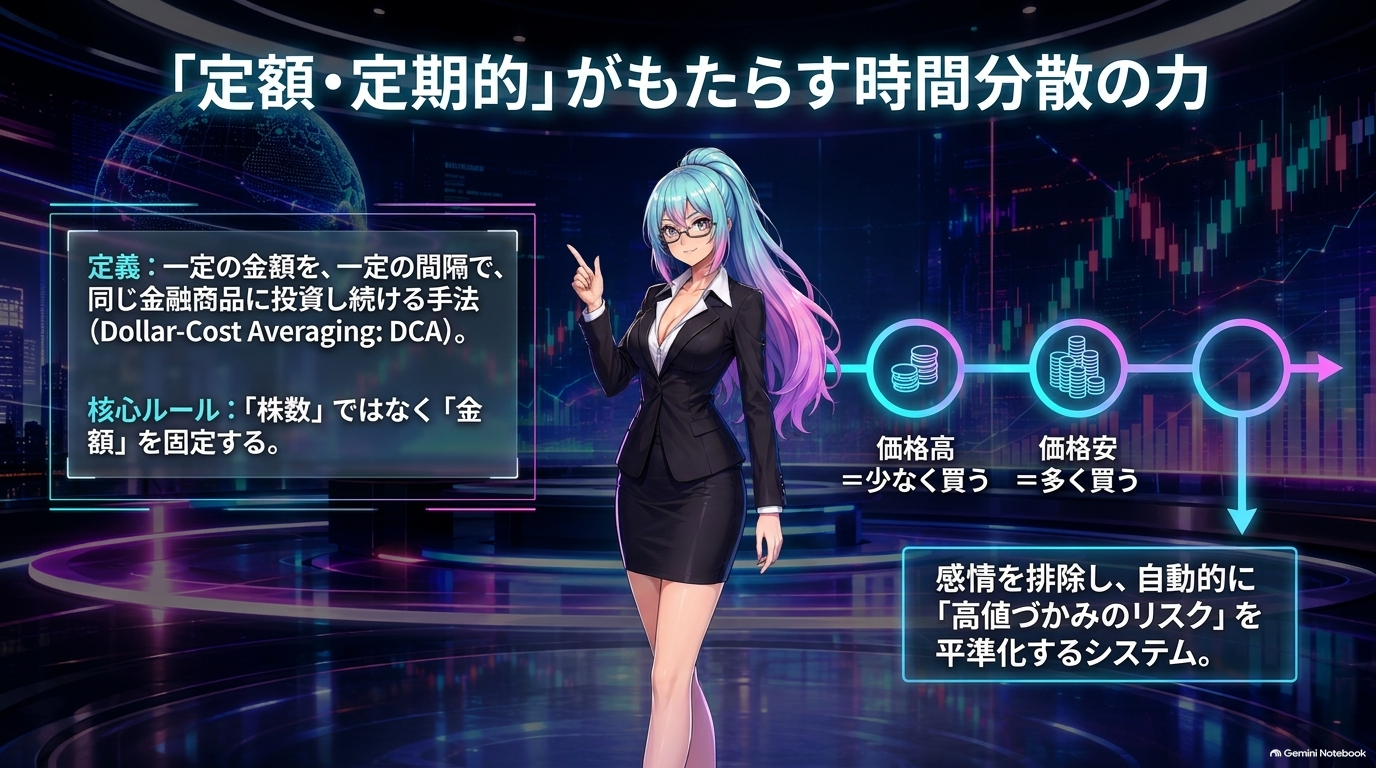
ドルコスト平均法とは、一定の金額を、一定の間隔で、同じ金融商品に投資し続ける手法です。英語では Dollar-Cost Averaging (DCA) と呼ばれ、「金額を固定して時間で分散する」点が最大の特徴です。株数を固定するのではなく金額を固定するため、価格が高いときは少ししか買えず、価格が安いときは多く買えます。
結果として平均取得単価が、単純平均よりも低く抑えられやすいという性質があります。
簡単な例で確認しましょう。毎月1万円を、あるETFに投資したと仮定します。1月の価格が1,000円、2月が500円、3月が1,000円だったとすれば、購入株数は1月10株、2月20株、3月10株の合計40株です。
総投資額は3万円ですから、平均取得単価は750円になります。単純に3か月の価格を平均すると (1,000+500+1,000)÷3=833円ですから、ドルコスト平均法のほうが取得単価が下がっていることが分かります。これが「時間分散が単価を下げる」という数学的な効果です。
② なぜ平均単価が下がるのか——調和平均の仕組み
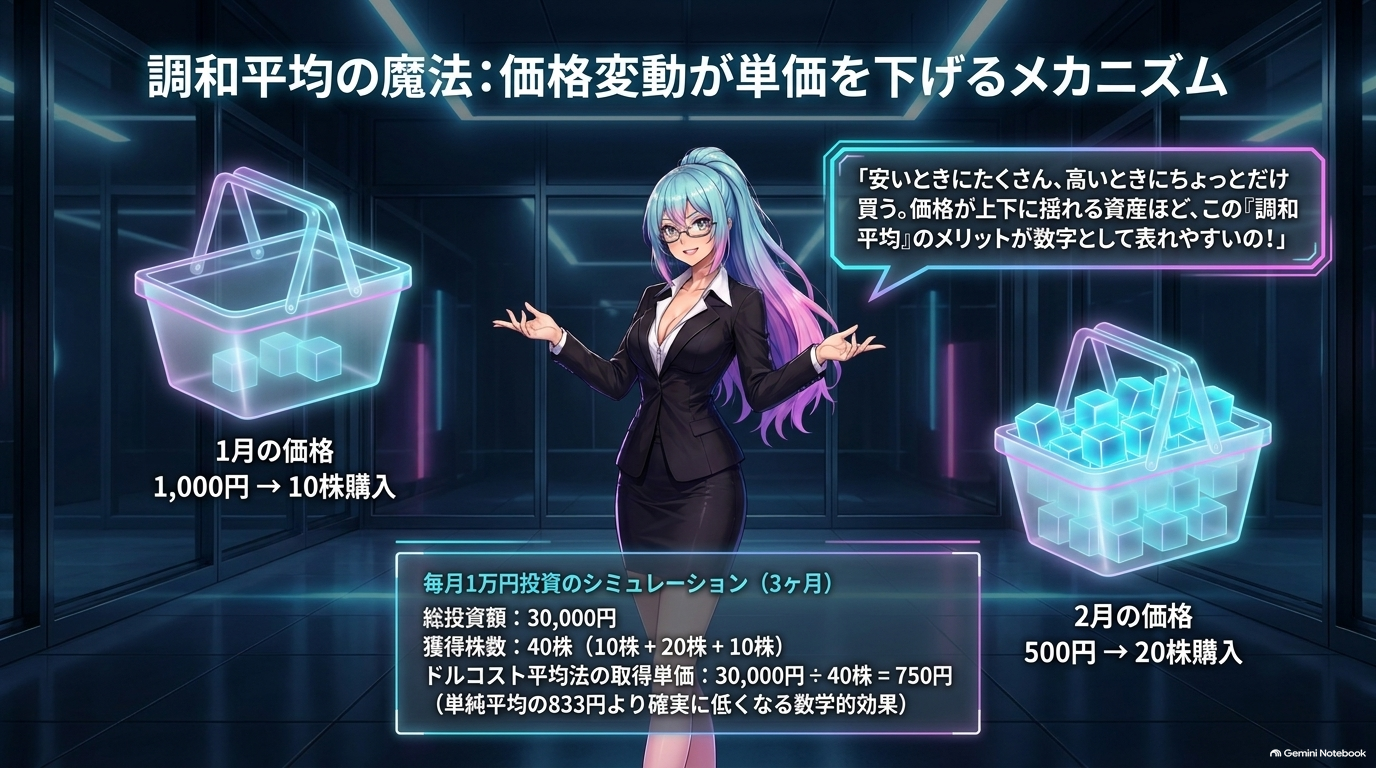
ドルコスト平均法で得られる平均取得単価は、数学的には「調和平均」と呼ばれるものです。単純平均 (算術平均) は数値を足して個数で割りますが、調和平均は逆数の平均の逆数として計算されます。同じデータに対して、調和平均は算術平均よりも必ず小さくなり、価格の変動幅が大きいほどその差が広がるという性質があります。
だからこそ、価格が上下に大きく揺れる資産ほど、ドルコスト平均法のメリットが数字として表れやすいのです。
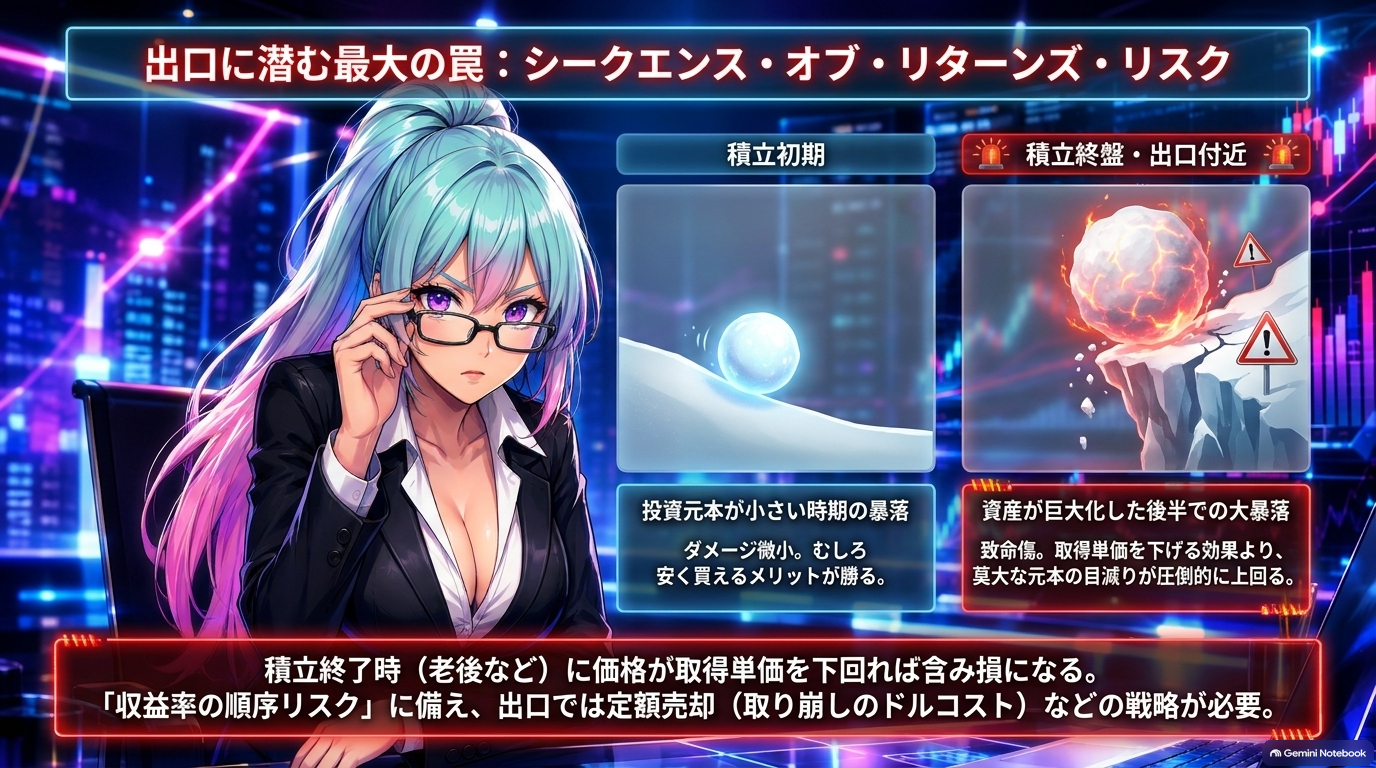
ただし、注意しておきたいのは、これは「平均単価が下がる」だけであって「利益が出やすい」ことを保証するものではないという点です。積立終了時点で価格が取得単価を下回っていれば、当然ながら含み損になります。ドルコスト平均法は「勝率を上げる魔法」ではなく、「高値づかみのリスクを平準化する道具」であると押さえておいてください。
ニッケイちゃんメモ:ドルコスト平均法は「安いときにたくさん、高いときにちょっとだけ」買う仕組みだよ。感情じゃなくて、金額固定というルールに買わせるのがミソ!
③ 歴史的局面で見る積立投資の力
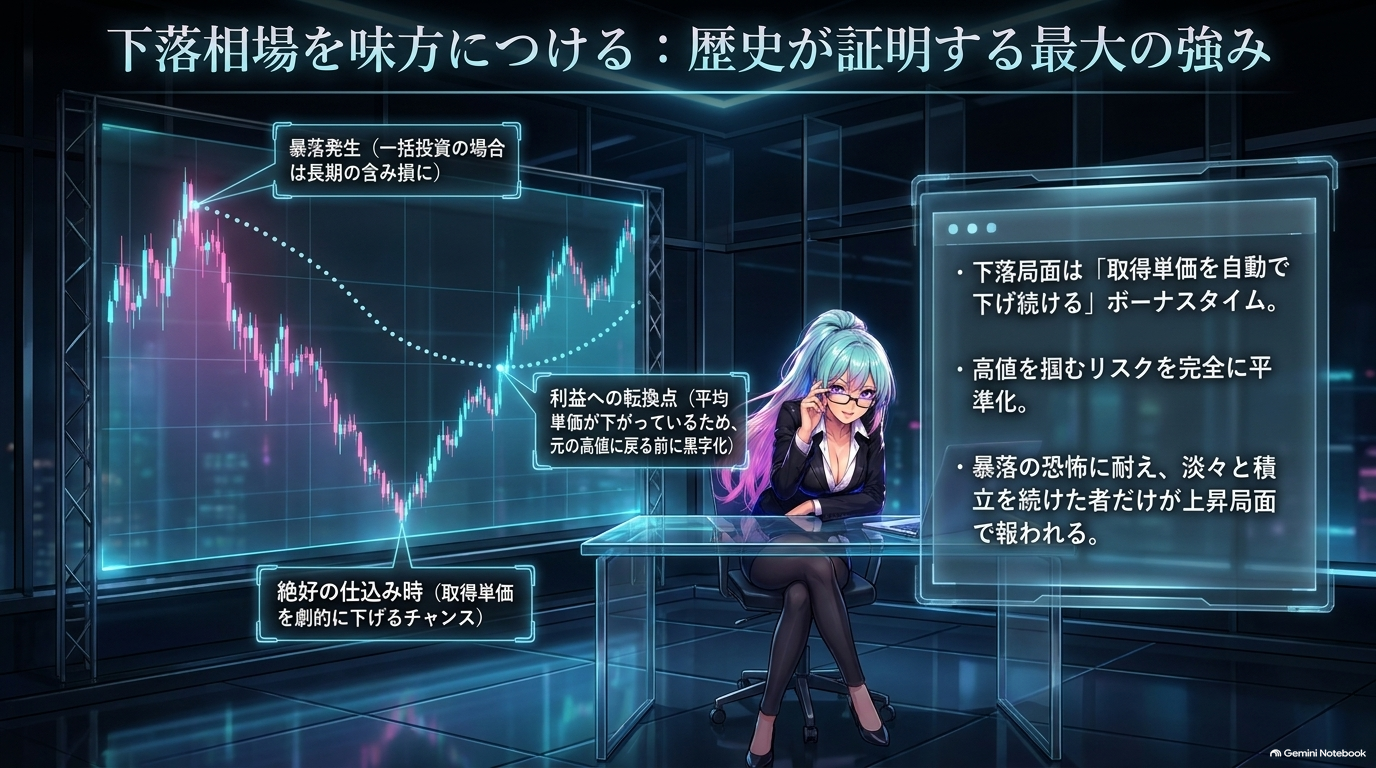
ドルコスト平均法の威力が最も分かりやすく現れるのは、大きな下落を含んだ相場です。日本株の歴史では、1989年末のバブル高値 (日経平均38,915円) から長期の低迷に入り、2020年3月のコロナ・ショックでは短期間に急落、その後は2024年に34年ぶりの高値更新へと続く波乱の道のりを歩んできました。
もし1989年末に一括で日経平均連動の商品に投資していたら、含み損の期間は非常に長く続きました。一方で、毎月一定額の積立を続けていた投資家は、下落局面で取得単価を下げ続けることができ、2020年代の上昇局面で報われる形になりました。もちろん、これは「積立を淡々と続けられた人」に限られる話です。
多くの投資家は、下落局面で怖くなって積立を止めてしまい、平均取得単価を下げる絶好の機会を逃しました。ここに、次章で扱う「弱点」が潜んでいます。
④ ドルコスト平均法の弱点——一括投資との比較
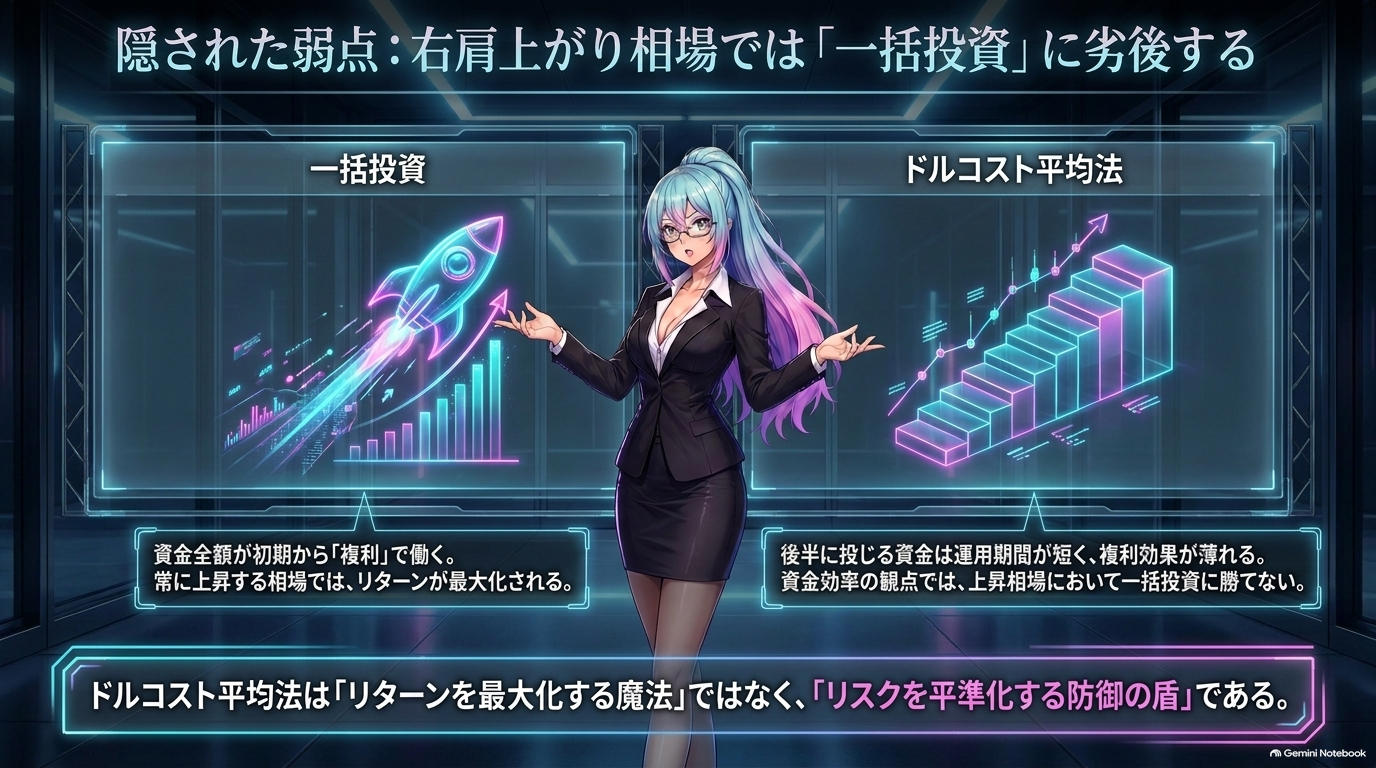
ドルコスト平均法は万能ではありません。よく知られた弱点として、右肩上がりの相場では一括投資に劣るという点があります。理由はシンプルで、右肩上がりの相場では「早く投資したお金ほど、複利で長く働く」からです。
ドルコスト平均法では、後半に投じるお金は運用期間が短くなるため、複利効果を十分に受けられません。
もう一つの弱点は、下落相場が「積立の最終局面」に来た場合です。積立の初期は投資元本が小さいため、価格が動いても資産残高への影響は限定的です。しかし、積立を長く続けて元本が積み上がった後半で急落すると、取得単価を下げるメリットよりも、既に積み上がった資産の目減りのほうがはるかに大きくなります。
この現象は「シークエンス・オブ・リターンズ・リスク (収益率の順序リスク)」と呼ばれ、出口戦略の議論では必ず登場します。
⑤ いま (2026年8月時点) の相場で積立をどう捉えるか
2026年8月時点で日経平均は65,000円台、ドル円は158円台と、歴史的な高値圏で推移しています。前日比では日経平均が-1.93%と下押ししたように、世界同時株安が意識される場面もあり、「いま新規で始めてよいのか」「積立を止めるべきか」と迷う声も少なくありません。
ドルコスト平均法の考え方に立てば、高値圏か安値圏かを当てにいく必要はありません。むしろ、こうした「次の方向が読みにくい局面」こそ、金額固定の積立で時間分散する意義が大きいと言えます。仮にここから調整が入ったとしても、積立を続けていれば取得単価は自動的に下がっていきます。
一方で、既に大きな評価益が乗っている資産の出口については、今度は「取り崩しのドルコスト」(定額売却) を検討する時期でもあります。インフレ環境で現金の実質価値が目減りする問題については現金預金は毎年2%の価値を失っているという話もあわせてご覧ください。「投資しない」という選択も、実はリスクを取っているのだ、という視点は忘れないでください。
⑥ 実践——ドルコスト平均法の始め方 5ステップ
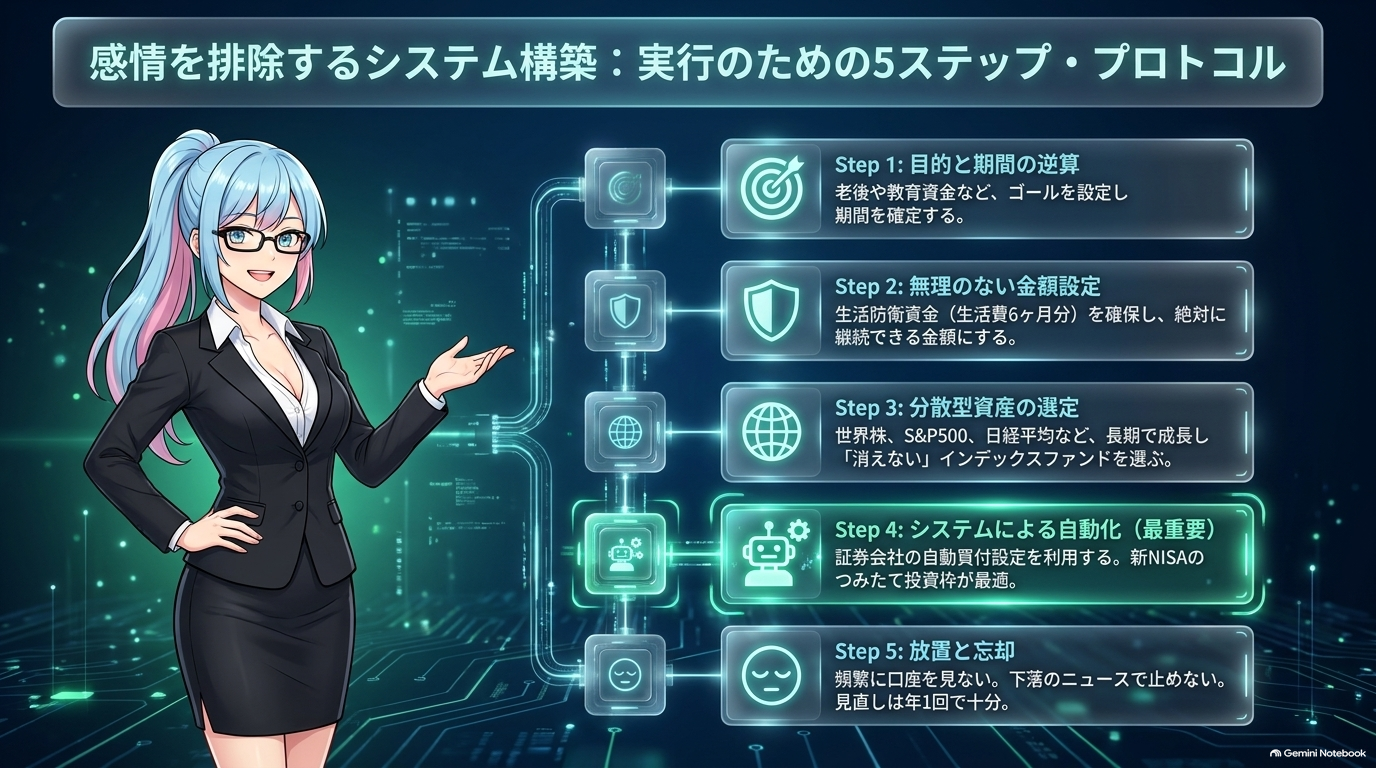
- 目的と期間を決める: 老後資金なのか、教育資金なのか。ゴールから逆算して積立期間を決めます
- 毎月の金額を無理のない範囲で設定する: 続けられなければ意味がありません。生活防衛資金 (生活費の6か月分程度) を確保した上で決めましょう
- 投資対象を選ぶ: 世界株インデックス、日本株インデックス、S&P500 連動などの分散されたインデックスファンドが基本です
- 自動買付を設定する: 手動では感情に負けます。証券会社の自動積立サービスで機械的に買い付けさせるのが鉄則です
- 頻繁に見ない・止めない: 下落局面ほど積立の価値が高まります。年1回程度、配分の見直しを行う程度で十分です
特に重要なのが4番目の「自動化」です。人間は、価格が下がると怖くなって買えなくなり、上がると欲しくなってつい買ってしまう生き物です。ドルコスト平均法は「感情を排除する仕組み」として最も効果を発揮します。
新NISAのつみたて投資枠を使う場合は、対象商品と配分の考え方について新NISAで日経平均とTOPIXの選び方もあわせてご覧ください。
⑦ よくある失敗と誤解
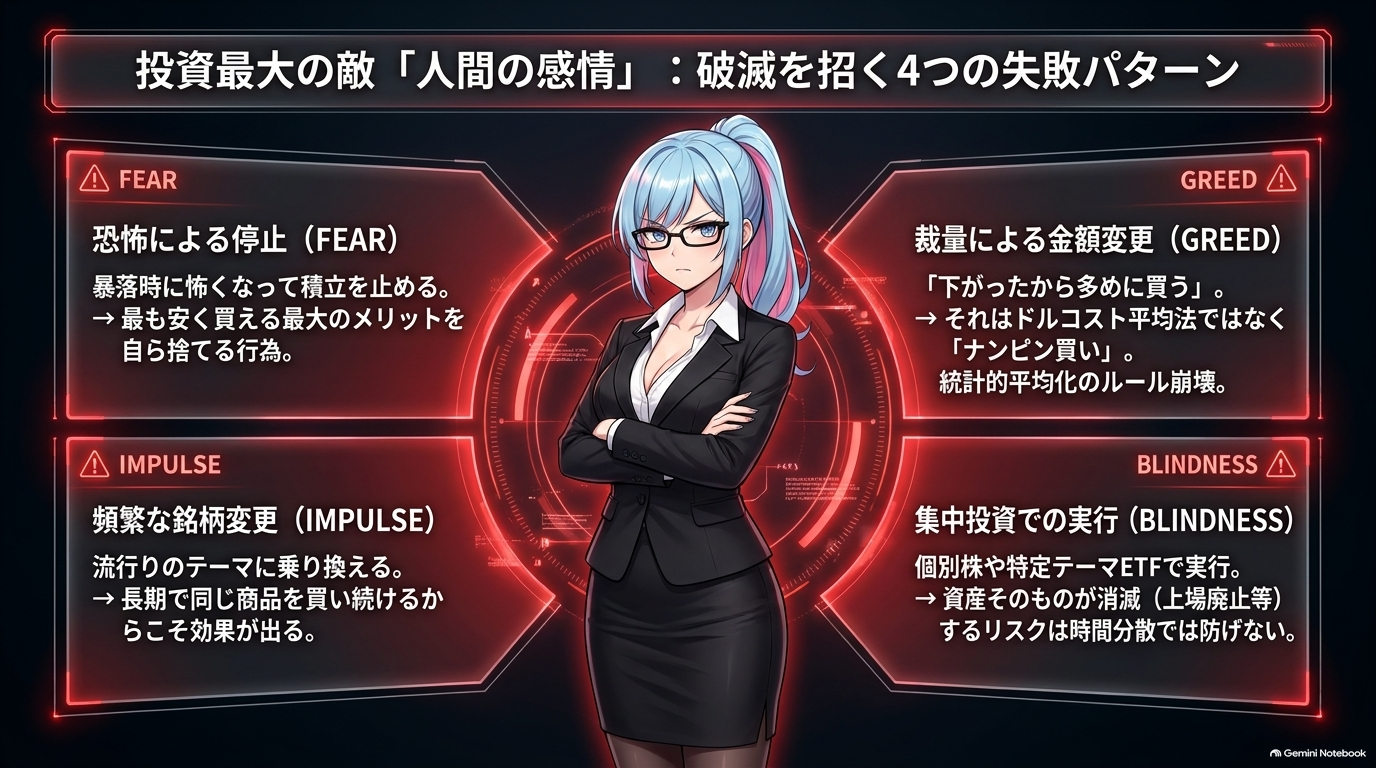
ドルコスト平均法をめぐる失敗パターンには、いくつかの典型があります。第一に、「下がったから今月は多めに買おう」と金額を変えてしまうケースです。これは既にドルコスト平均法ではなく、単なる裁量投資 (あるいはナンピン買い) です。
ナンピン自体が悪いわけではありませんが、統計的な「取得単価をならす」効果を狙うのであれば、金額はルール通りに固定してください。
第二の失敗は、「下がったから怖くて止めてしまう」というものです。ドルコスト平均法は下落局面で真価を発揮する手法なので、止めた瞬間にメリットのほとんどを捨てることになります。第三の失敗は「銘柄を頻繁に変える」こと。
積立の効果は、同じ商品を長期で買い続けるからこそ生まれます。第四の失敗は「集中投資商品でドルコストする」ことです。個別株や特定テーマETFでは、時間分散をしていても資産そのものが消えるリスクは残ります。
ドルコスト平均法は、そもそも長期で成長が期待できる分散された資産と組み合わせて初めて意味を持つ、という点を忘れないでください。
ニッケイちゃんメモ:ドルコスト平均法は「続ける」ことが本体だよ。下がったときに買い続けられるかが、勝負の分かれ目!
⑧ 一括投資との使い分けと発展形
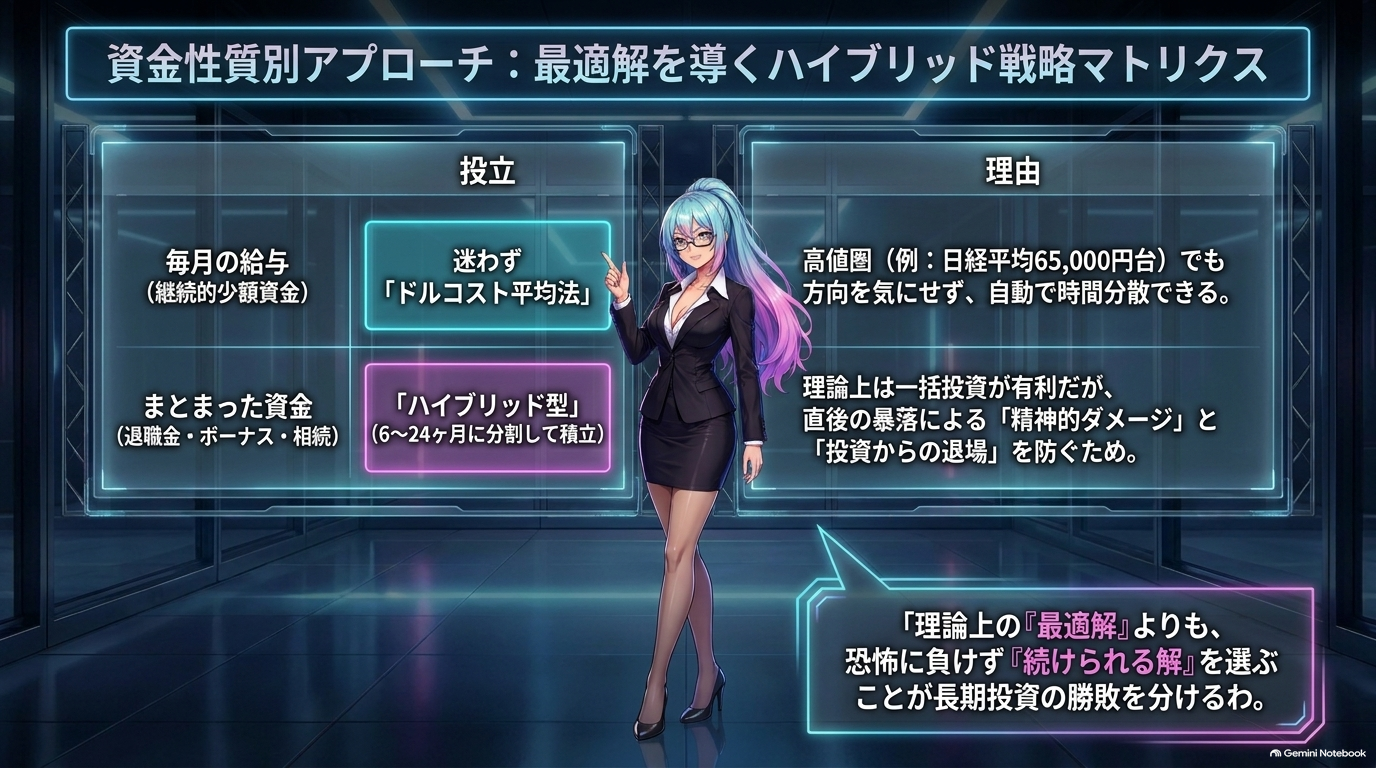
手元にまとまった資金がある場合、「一括投資」と「分割してドルコスト平均法」のどちらが有利か——これは古典的な論点です。海外の運用会社が行った過去データの検証では、平均的には一括投資のほうがリターンが高くなる傾向が示されています。市場は長期的には右肩上がりであり、早く投じた資金ほど複利で働くためです。
ただし、これは「平均的には」の話です。運悪く一括投資直後に大暴落が来た場合、精神的なダメージから積立を含む今後の投資行動そのものが止まってしまうリスクがあります。したがって、実務的には次のような使い分けが現実的です。
毎月の給与から積み立てる分は迷わずドルコスト平均法、まとまった資金 (退職金・相続・ボーナス等) を投じる場合は6か月〜24か月に分けて投じる、というハイブリッド型です。「最適解」よりも「続けられる解」を選ぶという姿勢が、長期投資では最終的にリターンを押し上げます。
⑨ まとめ
- ドルコスト平均法は「金額を固定して時間で分散する」手法。株数ではなく金額を固定するのがポイント
- 平均取得単価は数学的には調和平均になり、価格の変動が大きいほど算術平均より低く抑えられる
- 弱点は右肩上がり相場での劣後と、積立後半の下落 (収益率の順序リスク)
- 実践の鍵は「自動化して感情を排除すること」と「分散された資産を選ぶこと」
- まとまった資金は一括とハイブリッドで、毎月の収入からの積立は迷わずドルコストで
⑩ よくある質問
Q1. ドルコスト平均法は毎月と毎日、どちらが有利ですか?
理論的には買付頻度が高いほど平均化の効果は滑らかになりますが、長期になるとその差はごくわずかです。毎月・毎週・毎日のいずれでも大きなリターンの違いは出にくく、続けやすい頻度を選ぶのが正解です。給与日に合わせた月次積立が、実務的には最も長続きしやすい設定です。
Q2. 相場が下がっているときに金額を増やしてもよいですか?
それは既に純粋なドルコスト平均法ではなく、裁量的な追加投資 (ナンピン) になります。悪いわけではありませんが、統計的な平均化効果を狙うのであれば金額はルール通り固定してください。裁量で動かす資金は、積立とは別枠で管理するのが混乱しないコツです。
Q3. 個別株でもドルコスト平均法は有効ですか?
個別株は業績悪化や不祥事で価値が大きく毀損するリスクがあり、時間分散だけでは資産そのものを守れません。ドルコスト平均法は「長期的に消えない資産」と組み合わせて初めて機能する手法です。基本は分散されたインデックスファンドを選ぶことをおすすめします。
Q4. 積立をやめるタイミングはありますか?
ライフイベント (退職・大きな支出) やゴール到達時が現実的なタイミングです。「相場が下がったから」は最悪のタイミングであり、むしろ積立の価値が最も高まる局面です。出口では、積立と対をなす「取り崩しのドルコスト」(定額売却) の考え方が有効です。
Q5. 新NISAとドルコスト平均法の相性は?
非常に良好です。新NISAのつみたて投資枠は自動積立が前提の設計で、非課税枠の恩恵とドルコスト平均法の時間分散効果を同時に享受できます。長期・分散・低コストの三拍子がそろった、初心者から中級者まで通用する王道の組み合わせと言えます。
※本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任において行ってください。